8 minutes read
Se chiedi alla maggior parte delle persone come pensano di pagare una casa, si immaginano che i fondi del mutuo vengano erogati al momento del rogito o che ci sia un bonifico bancario il giorno del trasloco. L’acquisto di case prefabbricate raramente funziona così. Dato che la casa viene prodotta prima di essere montata e che la maggior parte del suo valore viene creata in fabbrica piuttosto che sul tuo terreno, il pagamento avviene a tappe – non in base a date fisse, ma a tappe di produzione che puoi effettivamente verificare.
Capire questo ritmo è più importante di quanto la maggior parte degli acquirenti pensi. Se gestiti nel modo giusto, i pagamenti rateali diventano uno strumento utile: ti permettono di monitorare i progressi, gestire il flusso di cassa e garantire che il Produttore rispetti gli impegni in ogni fase. Se commetti un errore – ad esempio, se firmi un contratto senza leggere attentamente il piano di pagamento – potresti ritrovarti a finanziare una casa che si blocca a metà della fase di costruzione, con poche possibilità di intervenire per risolvere la situazione.
Perché le strutture di pagamento prefabbricate hanno un aspetto diverso
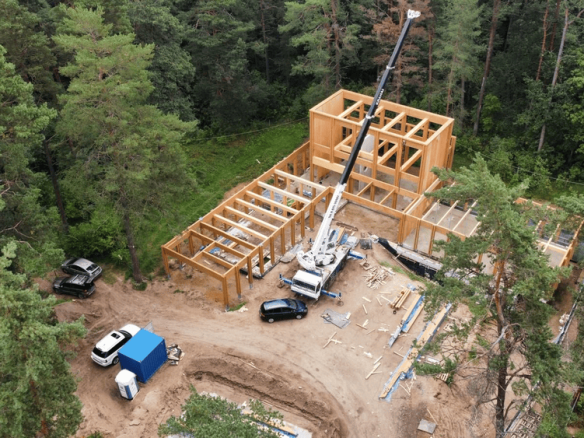
Nell’edilizia tradizionale, i pagamenti di solito seguono l’avanzamento dei lavori: gettato il cemento per le Fondazioni, tirate su le pareti, posato il tetto. Nel caso delle case prefabbricate e modulari, gran parte di quel valore viene creato fuori dal cantiere, spesso prima ancora che venga posata la prima pietra sul tuo terreno. Un produttore che ordina legname, strutture in acciaio o materiale isolante per il tuo modulo ha già investito del capitale reale prima ancora che la tua casa sia visibilmente costruita in un posto dove tu possa vederla.
Ecco la logica alla base dei pagamenti scaglionati. Servono a far corrispondere il tuo investimento ai costi effettivi del Produttore, distribuendo il rischio tra entrambe le parti invece di farlo ricadere interamente sull’acquirente o sul costruttore. Se fatto nel modo giusto, questo ti tutela anche te: non stai pagando l’intero prezzo per una casa che non è ancora uscita dalla fabbrica, e hai dei punti di controllo naturali per verificare che il progetto proceda come concordato.
La struttura tipica delle rate
Anche se ogni produttore stabilisce le proprie condizioni, la maggior parte degli acquisti di case prefabbricate e modulari in Europa segue uno schema ben riconoscibile, solitamente suddiviso in quattro o cinque rate:
- Acconto di prenotazione o di progettazione (5–10%)
Questo pagamento iniziale ti garantisce un posto nel programma di produzione del Produttore e, nei progetti su misura, copre il lavoro di architettura e ingegneria necessario per finalizzare il tuo progetto. Di solito va versato una volta firmato il contratto preliminare, prima di ordinare qualsiasi materiale da costruzione. - Firma del contratto (10–20%)
Una volta approvato il progetto e stipulato un contratto vincolante, viene versata una rata più consistente. Spesso è proprio a questo punto che il produttore si impegna a rispettare la tua finestra di produzione e inizia a ordinare i materiali con tempi di consegna lunghi: componenti strutturali, finestre e accessori su misura. - Inizio della produzione (30–40%)
Di solito è qui che si concentra il pagamento più consistente, una volta che i tuoi moduli o pannelli entrano effettivamente in produzione. Questa è la fase in cui il produttore deve investire molto: manodopera, materiali e tempo di lavorazione in fabbrica vengono tutti impiegati per la tua casa specifica, invece di essere tenuti di riserva. - Stato di avanzamento della produzione in fabbrica (20–30%)
Questo pagamento va effettuato quando la tua casa è pronta all’interno dello stabilimento e pronta per essere spedita al tuo cantiere – a volte è legato a un’ispezione in fabbrica o a una visita di approvazione, che vale la pena richiedere se non ti viene proposta automaticamente. - Consegna, montaggio e consegna definitiva (10–15%)
L’ultima rata viene versata una volta che la casa è stata consegnata, montata in loco e allacciata alle utenze. Alcuni contratti prevedono il trattenimento di una quota minore – spesso il 5% – per un periodo determinato dopo la consegna, che viene sbloccata una volta risolti eventuali problemi di difetti di finitura.
Le percentuali esatte variano a seconda del produttore, del Paese e delle dimensioni del progetto, ma la logica di fondo tende a rimanere la stessa: pagamenti più modesti all’inizio, una rata consistente quando la costruzione entra effettivamente nel vivo e un versamento finale legato alla consegna di una casa in cui puoi trasferirti subito.
Cosa controllare prima di firmare
Un piano di pagamento vale solo quanto ciò a cui è legato. Prima di accettare qualsiasi piano di pagamento a rate, vale la pena chiarire bene alcune cose.
Cosa determina ogni pagamento. Per “inizio della produzione” si dovrebbe intendere qualcosa di verificabile – materiali ordinati, un modulo sulla linea di produzione – piuttosto che semplicemente una data di fattura fissata unilateralmente dal Produttore. Chiedi delle prove in ogni fase, che si tratti di foto, di un programma di produzione o di una visita in fabbrica.
Cosa succede se una tappa importante viene saltata? I ritardi nella produzione possono capitare, soprattutto nei progetti transfrontalieri che comportano problemi doganali, di trasporto o di accesso al sito che esulano dal controllo del produttore. Un buon contratto specifica cosa succede al piano di pagamento se una tappa viene posticipata, invece di prevedere che la rata successiva sia comunque dovuta a prescindere dai progressi compiuti.
Dove sono i tuoi soldi. Chiedi se i pagamenti anticipati vengono depositati su un conto di garanzia o versati direttamente al Produttore. Gli accordi di deposito a garanzia possono offrire una protezione in più se un progetto va in crisi, anche se non sono una pratica diffusa in tutto il settore. Non dare per scontato che esista un accordo del genere, a meno che non sia espressamente indicato nel contratto.
Valuta e condizioni transfrontaliere. Se acquisti da un produttore di un altro Paese – cosa sempre più comune, dato che gli acquirenti europei mettono a confronto produttori baltici, scandinavi, spagnoli o tedeschi – verifica se le rate sono fissate nella tua valuta o in quella del produttore, e chi si fa carico delle eventuali fluttuazioni del tasso di cambio tra un pagamento e l’altro.
Cosa è incluso in ciascuna cifra. Verifica se le percentuali delle rate vengono calcolate sul prezzo base dell’immobile o sul valore totale del contratto, comprese le opzioni, il Trasporto e i lavori in cantiere. Una base di calcolo imprecisa può far lievitare di soppiatto i pagamenti successivi.
Rate di finanziamento
Dato che i pagamenti per le case prefabbricate vengono effettuati a rate anziché in un’unica soluzione, non sempre si adattano perfettamente a un mutuo standard, in cui i fondi vengono generalmente erogati a fronte di un immobile completato o in fase di costruzione sufficientemente avanzata. Alcuni istituti di credito – soprattutto quelli che hanno familiarità con i progetti di autocostruzione o modulari – erogano i fondi in tranche che rispecchiano il piano di pagamento del Produttore. Altri potrebbero richiedere che la casa sia sostanzialmente completata prima di concedere un prestito ipotecario, il che significa che a volte gli acquirenti devono colmare il divario con i propri risparmi o con un finanziamento a breve termine durante le prime fasi dei lavori.
È meglio parlare di questo con chi ti concede il prestito prima di impegnarti con il piano di pagamento del Produttore, piuttosto che dopo. Un programma che sembra ragionevole dal punto di vista del Produttore può causare un notevole squilibrio nel flusso di cassa se il finanziamento diventa disponibile solo verso la fine del progetto.
Il quadro generale
Le rate non sono un inconveniente burocratico che si aggiunge al processo di acquisto di una casa prefabbricata: sono il riflesso diretto di come funziona davvero il settore edile. Dato che gran parte del valore di una casa modulare o prefabbricata viene creato in fabbrica, molto prima che arrivi sul tuo terreno, un piano di pagamento ben strutturato permette a entrambe le parti di andare avanti con maggiore sicurezza: il Produttore si assicura il capitale necessario per costruire la tua casa, mentre tu hai dei punti di controllo chiari per verificare che il progetto proceda come concordato.
È proprio nei dettagli che sta la vera protezione. Un piano di pagamento con scadenze chiare e verificabili, disposizioni ragionevoli in caso di ritardi e trasparenza su dove finiscono i tuoi soldi tra una rata e l’altra non è solo una buona pratica: può fare la differenza tra un cantiere senza intoppi e uno stressante. Quando confronti i diversi produttori, valuta la struttura dei pagamenti con la stessa attenzione che dedicheresti alla planimetria o alla scheda tecnica. Se lo merita.