8 minutes read
Om man frågar de flesta hur de tänker finansiera ett hus, föreställer de sig att bolånet betalas ut vid tillträdet eller att pengarna överförs via banköverföring på inflyttningsdagen. Att köpa prefabricerade hus fungerar sällan så. Eftersom huset tillverkas innan det monteras, och eftersom större delen av dess värde skapas i fabriken snarare än på din tomt, sker betalningen i etapper – inte knuten till kalenderdatum utan till produktionsmilstolpar som du faktiskt kan kontrollera.
Att förstå denna rytm är viktigare än de flesta köpare tror. Om man gör det på rätt sätt blir delbetalningar ett användbart verktyg: de gör det möjligt att följa framstegen, hantera kassaflödet och se till att tillverkaren tar sitt ansvar i varje steg. Gör du ett misstag – tecknar ett avtal utan att noggrant läsa igenom betalningsplanen – kan det sluta med att du finansierar ett hus som fastnar halvvägs i tillverkningsprocessen, och då har du begränsade möjligheter att göra något åt saken.
Varför ser prefabricerade betalningsstrukturer annorlunda ut?
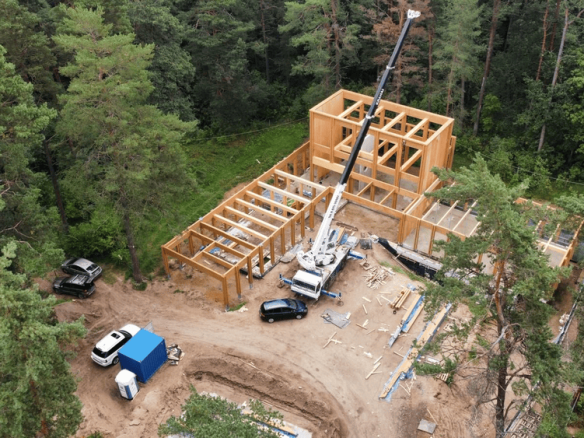
Inom traditionell byggnation sker betalningarna vanligtvis i takt med att byggnaden reses: grundläggningen gjuts, väggarna reses, taket läggs på. När det gäller prefabricerade och modulära hus skapas den största delen av värdet utanför byggplatsen, ofta innan en enda sten har lagts på din tomt. En tillverkare som beställer virke, stålstomme eller isolering till din modul har redan satsat riktigt kapital innan ditt hus har börjat byggas på något ställe som du kan se.
Det är logiken bakom delbetalningar. De finns till för att anpassa ditt pris till tillverkarens faktiska kostnader och därmed fördela risken mellan båda parter, istället för att helt lägga den på köparen eller byggaren. Om detta sköts på rätt sätt skyddar det även dig: du betalar inte hela priset för en bostad som ännu inte har lämnat fabriken, och du har naturliga kontrollpunkter för att försäkra dig om att projektet fortskrider enligt överenskommelsen.
Den typiska avbetalningsstrukturen
Även om varje tillverkare fastställer sina egna villkor följer de flesta köp av prefabricerade och modulära byggnader i Europa ett igenkännbart mönster, som vanligtvis delas upp i fyra eller fem delbetalningar:
- Boknings- eller designavgift (5–10 %)
Denna första betalning säkerställer din plats i tillverkarens produktionsschema och täcker, vid skräddarsydda projekt, det arkitekt- och ingenjörsarbete som krävs för att färdigställa din design. Den ska vanligtvis betalas när man undertecknar ett preliminärt avtal, innan några byggmaterial beställs. - Avtalsundertecknande (10–20 %)
När designen har godkänts och ett bindande avtal har ingåtts följer en större delbetalning. Det är ofta vid detta tillfälle som tillverkaren bekräftar din produktionsplats och börjar beställa material med lång leveranstid – konstruktionsdelar, fönster och specialanpassade beslag. - Produktionsstart (30–40 %)
Den största enskilda betalningen infaller vanligtvis i detta skede, när tillverkningen av dina moduler eller paneler faktiskt sätts igång. Detta är en kapitalintensiv fas för tillverkaren: arbetskraft, material och tillverkningstid läggs helt och hållet på just ditt hus, istället för att hållas i reserv. - Färdigställande av fabriksproduktionen (20–30 %)
Denna betalning ska erläggas när ditt hus är färdigställt i fabriken och klart att transporteras till din byggplats – ibland i samband med en fabriksbesiktning eller ett godkännandebesök, vilket det är värt att begära om det inte erbjuds automatiskt. - Leverans, montering och överlämning (10–15 %)
Den sista delbetalningen betalas ut när bostaden har levererats, monterats på plats och anslutits till el, vatten och avlopp. I vissa avtal hålls en mindre andel tillbaka – ofta 5 procent – under en fastställd period efter överlämnandet, och denna frigörs så snart eventuella brister har åtgärdats.
De exakta procenttalen varierar beroende på tillverkare, land och projektets storlek, men den underliggande logiken brukar vara densamma: mindre betalningar i början, en betydande delbetalning när produktionen faktiskt sätts igång och en slutbetalning som är kopplad till en bostad som du kan flytta in i.
Vad du bör kontrollera innan du skriver under
En betalningsplan är bara så bra som det den avser. Innan man går med på någon avbetalningsplan är det bra att reda ut några saker.
Vad som utlöser respektive betalning. Med ”produktionsstart” bör man avse något som går att verifiera – beställda material, en modul på fabrikens produktionslinje – snarare än enbart ett fakturadatum som fastställs ensidigt av Tillverkaren. Be om bevis i varje skede, oavsett om det handlar om fotografier, en tillverkningsplan eller ett fabriksbesök.
Vad händer om en milstolpe inte uppnås? Förseningar i tillverkningen kan förekomma, särskilt vid gränsöverskridande projekt där det uppstår problem med tull, Transport eller tillträde till anläggningen som ligger utanför tillverkarens kontroll. Ett bra avtal anger vad som gäller för betalningsplanen om en delmål försenas, istället för att nästa delbetalning ska förfalla oavsett hur arbetet fortskrider.
Var dina pengar finns. Fråga om förskottsbetalningar sätts in på ett spärrkonto eller betalas direkt till Tillverkaren. Deponeringsavtal kan erbjuda ytterligare skydd om ett projekt stöter på svårigheter, även om de inte är allmänt förekommande inom branschen. Man ska inte utgå från att en sådan överenskommelse föreligger om det inte uttryckligen anges i avtalet.
Valuta och gränsöverskridande villkor. Om du köper från en tillverkare i ett annat land – vilket blir allt vanligare i takt med att europeiska köpare jämför tillverkare i Baltikum, Skandinavien, Spanien eller Tyskland – bör du kontrollera om delbetalningarna är fastställda i din valuta eller tillverkarens, och vem som står för eventuella valutakursförändringar mellan betalningarna.
Vad ingår i respektive siffra? Kontrollera om avbetalningsprocenten beräknas utifrån grundpriset för bostaden eller det totala avtalsvärdet, inklusive tillval, Transport och markarbeten. En otydlig beräkningsgrund kan i det tysta leda till att senare betalningar blir högre.
Finansieringsavbetalningar
Eftersom betalningarna för prefabricerade hus sker i etapper istället för som ett engångsbelopp passar de inte alltid in i ett vanligt bolån, där medlen vanligtvis betalas ut när fastigheten är färdigställd eller tillräckligt långt framskriden. Vissa långivare – särskilt de som har erfarenhet av självbyggnadsprojekt eller modulbyggnadsprojekt – betalar ut medlen i delbetalningar som följer tillverkarens betalningsplan. Andra kan kräva att bostaden är i stort sett färdigbyggd innan de beviljar ett lån mot den som säkerhet, vilket innebär att köpare ibland måste täcka kostnaderna med egna besparingar eller kortfristig finansiering under de tidiga faserna.
Det är bättre att ta upp detta med en långivare innan man förbinder sig till en tillverkares betalningsplan, snarare än efteråt. En tidsplan som verkar rimlig ur tillverkarens perspektiv kan leda till ett betydande likviditetsunderskott om din finansiering först blir tillgänglig mot slutet av projektet.
Helhetsbilden
Delbetalningar är inte bara ett byråkratiskt besvär som läggs till i köpprocessen för prefabricerade hus – de speglar direkt hur branschen faktiskt bygger. Eftersom en stor del av värdet på ett modulärt eller prefabricerat hus skapas i fabriken, långt innan det levereras till din tomt, gör en välstrukturerad betalningsplan att båda parter kan gå vidare med större trygghet: tillverkaren säkerställer det kapital som behövs för att bygga ditt hus, medan du har tydliga milstolpar för att kontrollera att projektet fortskrider enligt överenskommelsen.
Det är i detaljerna som det verkliga skyddet ligger. En betalningsplan med tydliga, verifierbara villkor, rimliga bestämmelser för förseningar och insyn i var pengarna befinner sig mellan delbetalningarna är inte bara god praxis – det kan avgöra om bygget blir smidigt eller stressigt. När du jämför tillverkare bör du granska betalningsvillkoren lika noggrant som du skulle granska planritningen eller specifikationsbladet. Det är välförtjänt.