11 minutes read
Att köpa ett prefabricerat eller modulhus från en utländsk tillverkare kan ge tillgång till ett större utbud av modeller, byggsystem och prisklasser. Tillverkarens angivna pris är dock inte alltid det slutliga beloppet som du kommer att betala.
En av de kostnader som oftast missförstås är mervärdesskatt (moms). Köpare antar ofta att de antingen kommer att betala moms i tillverkarens land eller slippa moms eftersom huset köps utomlands. I de flesta fall stämmer ingen av dessa antaganden.
Den allmänna principen är att mervärdesskatten ska tas ut i det land där varan konsumeras. När det gäller ett prefabricerat hus är detta normalt sett det land där huset levereras, monteras eller importeras.
Den exakta behandlingen beror främst på:
- Oavsett om köparen befinner sig inom eller utanför Europeiska unionen
- Om tillverkaren endast levererar huset eller även monterar det
- Oavsett om köparen är en privatperson eller ett momsregistrerat företag
Inköp från en tillverkare inom EU för leverans inom EU
När både tillverkaren och köparen är belägna i EU-länder krävs normalt sett inget tullförfarande vid import. Varor kan transporteras mellan EU:s medlemsstater utan att formellt importeras vid gränsen.
Detta innebär dock inte att köpet är momsfritt.
Vid försäljning till privata köpare debiteras moms vanligtvis enligt de regler och den momssats som gäller i det land där bostaden levereras. Enligt EU-reglerna hänförs gränsöverskridande konsumentförsäljning av varor i allmänhet till den medlemsstat där Transporten avslutas.
Exempel: En köpare i Frankrike köper ett Modulhus från en tillverkare i Lettland. Tillverkaren skulle normalt sett inte ta ut lettiskt moms bara för att fabriken ligger i Lettland. Vid en typisk gränsöverskridande konsumenttransaktion gäller de franska momsreglerna, eftersom det är i Frankrike som huset levereras och används.
Tillverkaren kan ta ut fransk moms via ett EU-system för momsredovisning eller kan behöva registrera sig för moms i Frankrike, beroende på hur transaktionen är utformad. Den administrativa metod som tillverkaren tillämpar påverkar normalt inte det momsbelopp som konsumenten slutligen betalar.
Det finns en gräns på 10 000 euro som gäller inom hela EU , och under denna gräns får vissa mindre företag som bedriver gränsöverskridande konsumentförsäljning fortsätta att ta ut sitt inhemska mervärdesskatt. Ett enskilt prefabricerat hus överskrider dock vanligtvis denna gräns, vilket gör detta undantag i stort sett irrelevant för de flesta köp av prefabricerade hus.
Vad händer när tillverkaren monterar huset?
Mervärdesskattebehandlingen blir mer specifik när tillverkaren levererar och installerar eller monterar huset.
Enligt EU:s mervärdesskatteregler gäller att när varor installeras eller monteras av leverantören, eller av någon som agerar på leverantörens vägnar, är leveransorten normalt det land där installationen eller monteringen sker.
Om en litauisk tillverkare levererar och monterar ett modulhus i Spanien kommer transaktionen därför i regel att betraktas som genomförd i Spanien. Det är de spanska momsreglerna som gäller, inte de litauiska.
Denna distinktion är viktig eftersom ett avtal om leverans och installation kan behandlas annorlunda än ett köp som endast avser leverans. Det kan också innebära att tillverkaren måste registrera sig för moms i destinationslandet eller utse en lokal skatterepresentant.
Innan du undertecknar ett avtal bör du be tillverkaren att skriftligen bekräfta följande:
- Vilket lands moms kommer att debiteras?
- Vilken momssats kommer att tillämpas?
- Om det angivna priset inkluderar moms
- Om installationen ingår i samma avtal
- Om man har övervägt någon lokal momsbefrielse för byggverksamhet
- Vem ansvarar för momsdeklarationer och momsbetalningar?
Tillämpas alltid den normala momssatsen?
Inte nödvändigtvis.
Vissa länder tillämpar reducerade eller nollmomsatser på vissa typer av bostadsbyggande. Andra gör åtskillnad mellan helt nya bostäder, byggmaterial, byggarbetskraft, tillbyggnader, semesterbostäder och flyttbara konstruktioner.
Ett prefabricerat hus har inte automatiskt rätt till en reducerad moms på byggnadsarbeten enbart på grund av att det ska användas som bostad. Behandlingen kan bero på faktorer som:
- Om det juridiskt sett kan betraktas som en permanent bostad
- Om bygglov har beviljats
- Oavsett om leverantören uppför eller installerar byggnaden
- Oavsett om avtalet avser enbart leverans eller nyckelfärdig leverans
- Oavsett om huset står på fasta grundläggningar
- Oavsett om projektet gäller nybyggnation, tillbyggnad eller ersättningsbyggnad
- Om fastigheten ska användas som huvudbostad, fritidsbostad eller hyresfastighet
Storbritannien är ett bra exempel. Vissa arbeten som ingår i uppförandet av en ny bostad som uppfyller kraven kan vara undantagna från moms. En byggnad behöver inte nödvändigtvis tillverkas helt på plats för att uppfylla kraven, och installation eller uppförande av leverantören kan vara stödberättigat när det ingår i uppförandet av en byggnad som uppfyller kraven.
Att köpa och importera ett prefabricerat hus eller ett modulhus som endast levereras som byggsats innebär dock inte automatiskt att importen är momsfri. Köpare bör därför undvika att utgå från att den mervärdesskattebehandling som gäller för ett lokalt uppfört hus automatiskt gäller även för ett importerat hus eller ett husbyggsats.
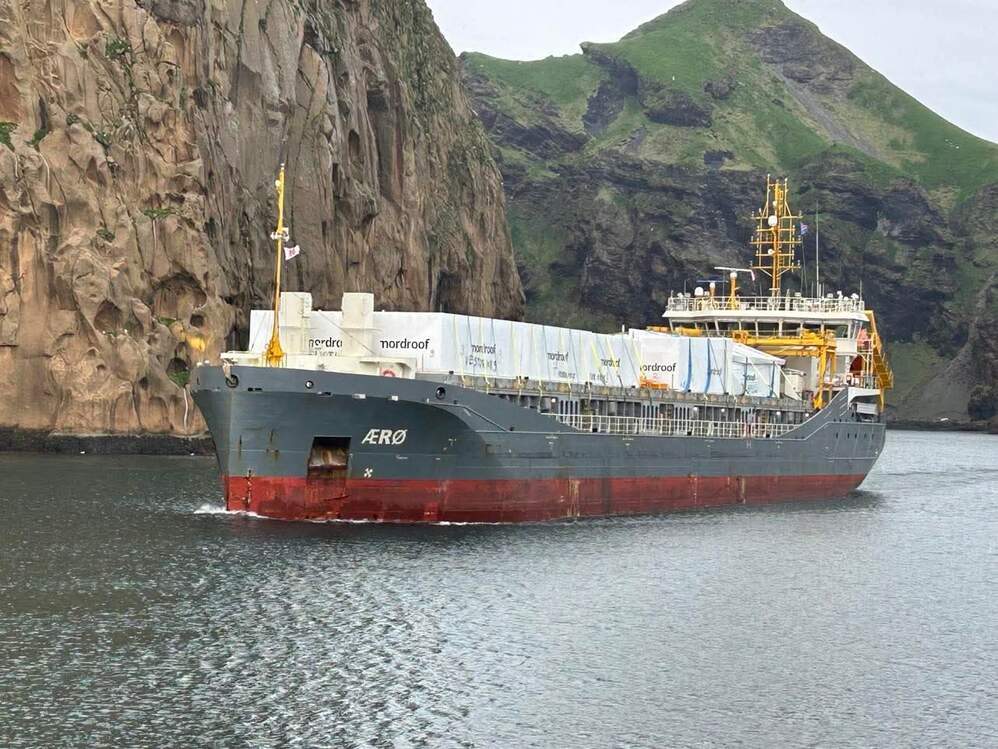
Att handla från en tillverkare inom EU när man bor utanför EU
När ett prefabricerat hus exporteras från EU till ett land utanför EU utfärdar EU-tillverkaren normalt en exportfaktura utan att ta ut inhemsk moms, förutsatt att denne har de nödvändiga handlingarna som styrker att varorna har lämnat Europeiska unionen.
I stället för att betala moms i tillverkarens land ska skatten normalt betalas i det land dit huset importeras.
Exempel: En köpare som importerar ett hus från Estland till Storbritannien skulle normalt sett inte betala estnisk moms. Köparen, tillverkaren eller någon annan part som anges som importör ska normalt redovisa importmoms i Storbritannien och fylla i den erforderliga tulldeklarationen.
Samma allmänna princip gäller när ett hus som tillverkats av en tillverkare inom EU levereras till länder som Norge, Schweiz, Kanada eller Australien. Tillverkarens EU-moms dras i regel av, men destinationslandet kan ta ut:
- Importmoms, GST eller annan konsumtionsskatt
- Tullavgift
- Tullklareringsavgifter
- Mäklararvoden
- Avgifter för besiktning eller certifiering
- Hamnavgifter, terminalavgifter eller hanteringsavgifter
Namnet på skatterna, skattesatsen och betalningsförfarandet varierar beroende på mottagarlandet.
Importmoms och tull är olika avgifter
Importmoms ska inte förväxlas med tull.
Importmoms är destinationslandets konsumtionsskatt. Tullavgiften är en separat avgift som kan tillkomma beroende på produktens klassificering, ursprungsland och eventuella tillämpliga handelsavtal.
Att ett hus transporteras från ett EU-land innebär inte nödvändigtvis att det juridiskt sett har sitt ursprung i EU. För att kunna omfattas av en förmånstull eller nolltull enligt ett handelsavtal måste huset eller dess komponenter uppfylla de tillämpliga ursprungsreglerna. Det krävs också att korrekt ursprungsbevis uppvisas.
När det gäller handeln mellan EU och Storbritannien kan exempelvis varor med ursprung i EU som uppfyller kraven omfattas av nolltullsatser. Nolltullsatsen gäller dock inte automatiskt bara för att fakturan kommer från ett EU-företag.
Varorna måste uppfylla ursprungskraven, och importören måste kunna uppvisa lämpliga bevis. Även när tullavgiften är noll kan importmoms fortfarande behöva betalas.
På vilket värde beräknas importmoms?
Importmoms beräknas inte alltid enbart på tillverkarens fabrikspris.
Beroende på mottagarlandets bestämmelser kan det beskattningsbara importvärdet omfatta:
- Priset på huset
- Transportkostnader
- Försäkring
- Förpackning
- Lastnings- och hanteringskostnader
- Tullavgift
- Vissa kostnader för tullklarering
- Transport till den första bestämmelseorten inom importlandet
Av denna anledning kan det belopp som ligger till grund för beräkningen av importmoms bli betydligt högre än det grundpris som anges i tillverkarens offert.
Exempel: Om ett prefabricerat hus kostar 100 000 euro och ytterligare 15 000 euro tillkommer för Transport, försäkring och därmed sammanhängande importkostnader, kan importmoms beräknas på ett belopp som ligger närmare 115 000 euro snarare än enbart på det ursprungliga fabrikspriset på 100 000 euro.
Vem betalar importmoms?
Den part som är skyldig att betala importmoms är normalt den registrerade importören. Det kan vara:
- Köparen
- Tillverkaren
- Ett lokalt dotterbolag eller en lokal distributör
- En byggentreprenör
- Ett tull- eller logistikföretag som agerar enligt ett överenskommet avtal
I avtalet och leveransvillkoren bör det tydligt framgå vem som ska fungera som importör.
| Leveransvillkor | Vem sköter vanligtvis importmoms och tull? |
|---|---|
| DAP (Leverans på plats) | Tillverkaren ordnar transporten; köparen ansvarar fortfarande för importklarering, importmoms och tullavgifter |
| DDP (Levererat tullfritt) | Säljaren tar i allmänhet ett större ansvar, även om detta kan vara komplicerat för tillverkare som inte är skatteregistrerade i köparens land |
Begrepp som ”nyckelfärdigt”, ”levererat” eller ”transport ingår” innebär inte nödvändigtvis att moms, tullklarering och importtull ingår. Endast det skriftliga avtalet och tillämpliga Incoterms kan avgöra vem som är ansvarig för respektive kostnad.
Frågor att ställa innan du undertecknar avtalet
Innan du betalar en handpenning bör du be tillverkaren om en tydlig skriftlig specifikation som omfattar följande punkter:
- Ingår moms i det angivna priset eller inte?
- Vilket lands moms har tillämpats?
- Vilken mervärdesskattesats kommer att tillämpas?
- Gäller avtalet endast leverans eller både leverans och installation?
- Vem kommer att vara den registrerade importören?
- Ingår importmoms och tullavgifter?
- Kan projektet komma i fråga för en lokal momsreduktion för bostadsbyggande?
- Vilken tullklassificering kommer att användas?
- Vilket ursprungsland kommer att anges?
- Ingår transport, kranuthyrning, grundläggning och montering?
- Vem ska upprätta och lämna in tulldokumenten?
- Kan tillverkaren kräva att man registrerar sig för moms lokalt?
Var försiktig med offerter där det endast anges ”plus moms” utan att det framgår vilket lands moms som gäller, vilken skattesats som ska tillämpas och vem som är skyldig att betala den.
Vad förändras när köparen är ett företag?
Behandlingen kan se annorlunda ut om köparen är ett momsregistrerat företag. Vid en renodlad försäljning av varor mellan momsregistrerade företag i två EU-länder utfärdar tillverkaren ofta en faktura utan inhemsk moms, förutsatt att köparen uppger ett giltigt momsnummer och att de rättsliga villkoren för en leverans inom EU är uppfyllda.
Köparen redovisar därefter ingående moms i sitt eget land och kan eventuellt dra av den, beroende på hur huset eller byggnaden ska användas.
Andra regler kan gälla när tillverkaren monterar byggnaden, när transaktionen betraktas som avseende fast egendom eller när huset exporteras från EU till ett land utanför EU. Företag bör inhämta projektspecifik rådgivning om mervärdesskatt istället för att betrakta ett inköp av prefabricerade byggnader som ett vanligt gränsöverskridande inköp av material.
Så, vilket lands moms betalar du?
En privat köpare som köper ett prefabricerat hus från en tillverkare i ett annat EU-land betalar normalt moms enligt reglerna i det land där huset levereras eller monteras, och inte enligt reglerna i tillverkarens land.
När köparen befinner sig utanför EU exporterar EU-tillverkaren normalt huset utan att ta ut EU-moms. Importmoms, GST eller motsvarande skatt tas då vanligtvis ut i köparens land, eventuellt tillsammans med tullavgifter och kostnader för tullklarering.
Det säkraste tillvägagångssättet är att först klargöra hur skattebehandlingen ser ut innan man jämför olika erbjudanden. Ett lägre fabrikspris kan bli betydligt mindre attraktivt när mervärdesskatt vid leveransort, Transportkostnader, tullformaliteter, installationskostnader och kostnader för att uppfylla lokala krav räknas in.
Eftersom transaktioner med prefabricerade byggnader kan omfatta både varor, byggtjänster, Transport och installation bör köpare låta en lokal skatterådgivare eller tullspecialist granska de föreslagna moms- och tullvillkoren innan de gör en större betalning.
Denna artikel innehåller allmän information och ska inte betraktas som rådgivning i skatte-, tull- eller juridiska frågor. Momsbehandlingen varierar beroende på land och projektstruktur.