14 minutes read
L’achat d’une maison préfabriquée ou modulaire auprès d’un fabricant étranger peut vous permettre d’accéder à un plus grand choix de modèles, de systèmes de construction et de gammes de prix. Toutefois, le prix annoncé par le fabricant ne correspond pas toujours au montant final que vous devrez payer.
L’un des coûts les plus souvent mal compris est la taxe sur la valeur ajoutée (TVA). Les acheteurs partent souvent du principe qu’ils devront soit payer la TVA dans le pays du fabricant, soit être exonérés de TVA, car la maison est achetée à l’étranger. Dans la plupart des cas, aucune de ces deux hypothèses n’est correcte.
Le principe général veut que la TVA soit perçue dans le pays où le produit est consommé. Dans le cas d’une maison préfabriquée, il s’agit généralement du pays dans lequel la maison est livrée, installée ou importée.
Le traitement précis dépend principalement :
- Que l’acheteur se trouve à l’intérieur ou à l’extérieur de l’Union européenne
- Que le fabricant se contente de fournir la maison ou qu’il se charge également de son installation
- Que l’acheteur soit un particulier ou une entreprise assujettie à la TVA
Acheter auprès d’un fabricant de l’UE pour une livraison au sein de l’UE
Lorsque le fabricant et l’acheteur sont tous deux situés dans des pays de l’UE, aucune formalité douanière à l’importation n’est normalement requise. Les marchandises peuvent circuler entre les États membres de l’UE sans faire l’objet d’une importation officielle à la frontière.
Cela ne signifie toutefois pas que cet achat soit exonéré de TVA.
Pour les ventes à des particuliers, la TVA sera généralement facturée conformément aux règles et au taux en vigueur dans le pays où le logement est livré. En règle générale, la réglementation de l’UE attribue la compétence en matière de ventes transfrontalières de biens aux États membres où le Transport prend fin.
Exemple : un acheteur en France achète une maison modulaire auprès d’un fabricant en Lettonie. En règle générale, le fabricant ne facturerait pas la TVA lettone simplement parce que son usine est située en Lettonie. Dans le cadre d’une transaction transfrontalière classique entre consommateurs, ce sont les règles françaises en matière de TVA qui s’appliquent, car c’est en France que la maison est livrée et utilisée.
Le fabricant peut percevoir la TVA française par le biais d’un système de déclaration de TVA de l’UE ou peut être amené à s’immatriculer à la TVA en France, selon la manière dont la transaction est structurée. La méthode administrative utilisée par le Fabricant n’a généralement aucune incidence sur le montant de la TVA finalement acquitté par le consommateur.
Il existe un seuil maximal de 10 000 € à l’échelle de l’Union européenne , en dessous duquel certaines petites entreprises réalisant des ventes transfrontalières aux consommateurs peuvent continuer à appliquer leur TVA nationale. Toutefois, une maison préfabriquée isolée dépassera généralement ce seuil, ce qui rend cette exception pratiquement sans importance pour la plupart des achats de maisons préfabriquées.
Que se passe-t-il lorsque le fabricant installe la maison ?
La situation en matière de TVA est plus précise lorsque le fabricant assure à la fois la livraison et l’installation ou le montage de la maison.
En vertu de la réglementation européenne en matière de TVA, lorsque des biens sont installés ou assemblés par le fournisseur, ou par une personne agissant pour le compte de ce dernier, le lieu de prestation correspond normalement au pays où l’installation ou l’assemblage a lieu.
Par conséquent, si un fabricant lituanien fournit et installe une Maison modulaire en Espagne, la transaction sera généralement considérée comme ayant lieu en Espagne. Ce sont les règles espagnoles en matière de TVA qui s’appliqueraient, et non les règles lituaniennes.
Cette distinction est importante, car un contrat de fourniture et d’installation peut être traité différemment d’un achat portant uniquement sur la fourniture. Cela peut également obliger le Fabricant à s’immatriculer à la TVA dans le pays de destination ou à désigner un représentant fiscal local.
Avant de signer un contrat, demandez au Fabricant de vous confirmer par écrit :
- Quelle TVA sera appliquée ?
- Quel taux de TVA sera appliqué ?
- Le prix indiqué inclut-il la TVA ?
- L’installation est-elle incluse dans le même contrat ?
- Avez-vous envisagé une éventuelle exonération de la TVA locale applicable aux travaux de construction ?
- Qui est responsable des déclarations et des paiements de TVA ?
Le taux normal de TVA est-il toujours appliqué ?
Pas forcément.
Certains pays appliquent des taux de TVA réduits, voire nuls, à certains types de constructions résidentielles. D’autres établissent une distinction entre les logements neufs, les matériaux de construction, la main-d’œuvre du bâtiment, les extensions, les hébergements de vacances et les constructions mobiles.
Une maison préfabriquée ne bénéficie pas automatiquement d’un taux réduit de TVA sur la construction au seul motif qu’elle sera utilisée comme logement. Son traitement peut dépendre de facteurs tels que :
- La question est de savoir si, d’un point de vue juridique, il s’agit d’un logement permanent
- Que le permis de construire ait été accordé ou non
- Que le fournisseur se charge de la construction ou de l’installation du bâtiment
- Que le contrat porte uniquement sur la fourniture ou qu’il s’agisse d’un contrat « clé en main »
- Que la maison repose ou non sur des fondations permanentes
- Qu’il s’agisse d’une construction neuve, d’une extension ou d’un bâtiment de remplacement
- Que le bien immobilier soit une résidence principale, une résidence secondaire ou un bien destiné à la location
Le Royaume-Uni en est un bon exemple. Certains travaux liés à la construction d’un logement neuf éligible peuvent bénéficier d’un taux zéro. Un bâtiment ne doit pas nécessairement être entièrement fabriqué sur place pour être éligible, et les travaux d’installation ou de montage effectués par le fournisseur peuvent être éligibles lorsqu’ils s’inscrivent dans le cadre de la construction d’un bâtiment éligible.
Toutefois, le fait d’acheter et d’importer une maison préfabriquée ou un module livré « tel quel » ne signifie pas pour autant que l’importation soit automatiquement exonérée de TVA. Les acheteurs doivent donc éviter de supposer que le régime de TVA applicable à une maison construite localement s’appliquera automatiquement à une maison importée ou à un kit de construction.
Acheter auprès d’un fabricant de l’UE lorsque vous résidez en dehors de l’UE
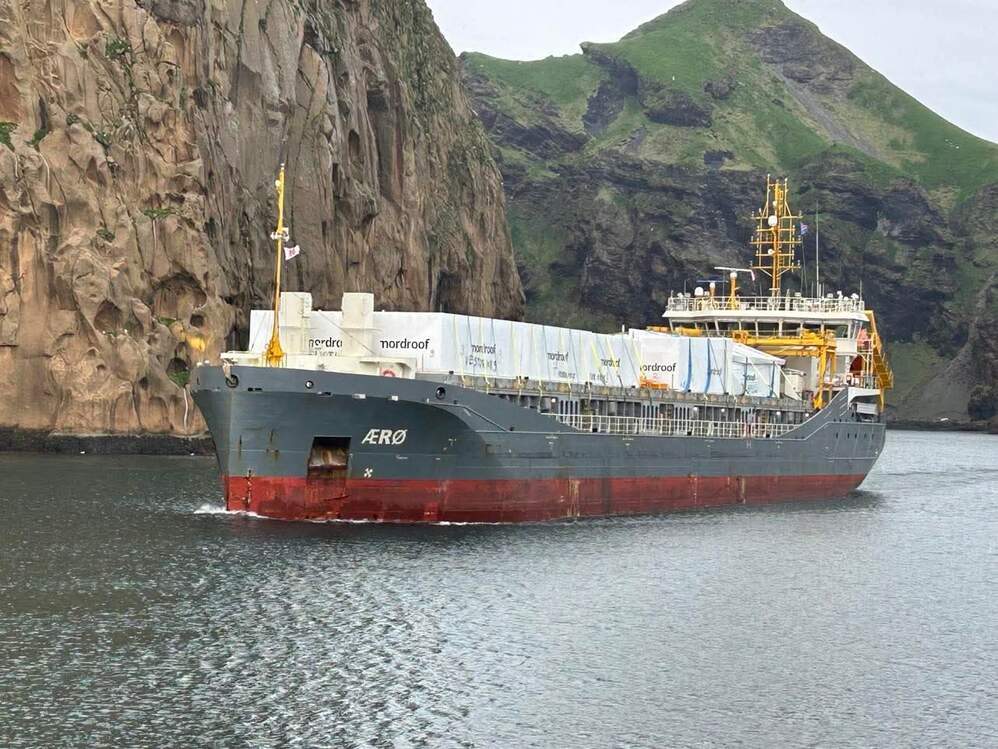
Lorsqu’une maison préfabriquée est exportée de l’UE vers un pays tiers, le fabricant européen effectue généralement la vente à l’exportation sans facturer la TVA nationale, à condition de disposer des documents nécessaires prouvant que les marchandises ont quitté l’Union européenne.
Au lieu de payer la TVA dans le pays du Fabricant, les taxes seront généralement dues dans le pays où la maison est importée.
Exemple : un acheteur qui importe une maison d’Estonie au Royaume-Uni ne paierait normalement pas la TVA estonienne. L’acheteur, le Fabricant ou toute autre partie désignée comme importateur est généralement tenu de s’acquitter de la TVA à l’importation au Royaume-Uni et de remplir la déclaration en douane requise.
Le même principe général s’applique lorsqu’une maison fabriquée par un fabricant de l’Union européenne est livrée dans des pays tels que la Norvège, la Suisse, le Canada ou l’Australie. La TVA européenne du fabricant sera généralement supprimée, mais le pays de destination peut facturer :
- TVA à l’importation, GST ou autre taxe à la consommation
- Droits de douane
- Frais de dédouanement
- Frais de courtage
- Frais d’inspection ou de certification
- Frais portuaires, de terminal ou de manutention
La dénomination, le taux et les modalités de paiement de ces taxes dépendront du pays de destination.
La TVA à l’importation et les droits de douane sont des taxes distinctes
Il ne faut pas confondre la TVA à l’importation avec les droits de douane.
La TVA à l’importation correspond à la taxe sur la consommation du pays de destination. Les droits de douane constituent un tarif distinct qui peut être appliqué en fonction de la classification du produit, de son pays d’origine et de tout accord commercial applicable.
Le fait qu’une maison soit expédiée depuis un pays de l’UE ne signifie pas nécessairement qu’elle provient légalement de l’UE. Pour bénéficier d’un droit de douane préférentiel ou nul dans le cadre d’un accord commercial, la maison ou ses composants doivent satisfaire aux règles d’origine applicables. Il convient également de fournir la preuve d’origine appropriée.
En ce qui concerne les échanges entre l’Union européenne et le Royaume-Uni, par exemple, les marchandises éligibles d’origine européenne peuvent bénéficier de droits de douane nuls. Toutefois, l’application d’un taux de droits de douane nul n’est pas automatique du simple fait que la facture provient d’une entreprise de l’Union européenne.
Le produit doit satisfaire aux exigences en matière d’origine, et l’importateur doit être en possession des justificatifs appropriés. Même lorsque les droits de douane sont nuls, la TVA à l’importation peut tout de même être due.
Sur quelle base la TVA à l’importation est-elle calculée ?
La TVA à l’importation n’est pas toujours calculée uniquement sur la base du prix départ usine du Fabricant.
En fonction de la réglementation du pays de destination, la valeur imposable à l’importation peut inclure :
- Le prix de la maison
- Frais de transport
- Assurance
- Emballage
- Frais de chargement et de manutention
- Droits de douane
- Certains frais de dédouanement
- Transport vers la première destination au sein du pays importateur
C’est pourquoi le montant sur lequel est calculée la TVA à l’importation peut être nettement supérieur au prix de base indiqué dans le devis du Fabricant.
Exemple : si une maison préfabriquée coûte 100 000 €, et que 15 000 € supplémentaires sont facturés au titre du Transport, de l’assurance et des frais d’importation connexes, la TVA à l’importation peut être calculée sur un montant avoisinant les 115 000 €, plutôt que sur le seul prix d’usine initial de 100 000 €.
Qui paie la TVA à l’importation ?
La partie redevable de la TVA à l’importation est généralement l’importateur officiel. Cela pourrait être :
- L’acheteur
- Le fabricant
- Une filiale ou un distributeur local
- Un entrepreneur en bâtiment
- Une entreprise de douane ou de logistique agissant dans le cadre d’un accord conclu
Le contrat et les conditions de livraison doivent préciser clairement qui agira en tant qu’importateur.
| Délai de livraison | Qui se charge généralement de la TVA à l’importation et des formalités douanières ? |
|---|---|
| DAP (Livré sur lieu de destination) | Le fabricant se charge du transport ; l’acheteur reste responsable des formalités d’importation, de la TVA à l’importation et des droits de douane |
| DDP (rendu droits acquittés) | Le vendeur assume généralement une plus grande responsabilité, même si cela peut s’avérer compliqué pour les fabricants qui ne sont pas assujettis à la TVA dans le pays de l’acheteur |
Des expressions telles que « clé en main », « livré » ou « Transport compris » ne signifient pas nécessairement que la TVA, le dédouanement et les droits d’importation sont inclus. Seuls le contrat écrit et l’Incoterm applicable permettent de déterminer qui est responsable de chaque coût.
Questions à poser avant de signer le contrat
Avant de verser un acompte, demandez au Fabricant un décompte écrit clair reprenant les points suivants :
- Le prix indiqué s’entend-il TTC ou HT ?
- Quelle est la TVA appliquée ?
- Quel taux de TVA sera appliqué ?
- Le contrat porte-t-il uniquement sur la fourniture ou sur la fourniture et l’installation ?
- Qui sera l’importateur officiel ?
- La TVA à l’importation et les droits de douane sont-ils inclus ?
- Ce projet pourrait-il bénéficier d’une réduction de la TVA applicable aux constructions résidentielles locales ?
- Quelle classification douanière sera utilisée ?
- Quel pays d’origine sera déclaré ?
- Le transport, la location de grues, les Fondations et le montage sont-ils inclus ?
- Qui se chargera de préparer et de déposer les documents douaniers ?
- Le fabricant pourrait-il exiger un numéro d’identification à la TVA locale ?
Méfiez-vous des devis qui se contentent d’indiquer « TVA en sus » sans préciser la TVA de quel pays s’applique, le taux applicable ni qui est tenu de la payer.
En quoi la situation change-t-elle lorsque l’acheteur est une entreprise ?
Le traitement peut être différent lorsque l’acheteur est une entreprise assujettie à la TVA. Dans le cadre d’une simple vente de biens entre des entreprises assujetties à la TVA situées dans deux pays de l’UE, le fabricant établit souvent sa facture sans appliquer la TVA de son pays, à condition que l’acheteur fournisse un numéro de TVA valide et que les conditions légales d’une livraison intracommunautaire soient remplies.
L’acheteur déclare ensuite la TVA d’acquisition dans son propre pays et peut éventuellement la déduire, en fonction de l’usage qui sera fait de la maison ou de l’immeuble.
Des règles différentes peuvent s’appliquer lorsque le fabricant procède à l’installation du bâtiment, lorsque la transaction est considérée comme portant sur un bien immobilier ou lorsque la maison est exportée de l’UE vers un pays tiers. Les entreprises devraient solliciter des conseils spécifiques à leur projet en matière de TVA, plutôt que de considérer l’achat d’un bâtiment préfabriqué comme un simple achat transfrontalier de matériaux.
Alors, quelle TVA payez-vous ?
Un particulier qui achète une maison préfabriquée auprès d’un fabricant situé dans un autre pays de l’UE devra normalement s’acquitter de la TVA conformément à la réglementation du pays où la maison est livrée ou installée, et non à celle du pays du fabricant.
Lorsque l’acheteur réside en dehors de l’UE, le fabricant européen exporte généralement la maison sans facturer la TVA européenne. La TVA à l’importation, la GST ou toute taxe équivalente sera alors généralement perçue dans le pays de l’acheteur, éventuellement en même temps que les droits de douane et les frais de dédouanement.
La meilleure approche consiste à vérifier le traitement fiscal avant de comparer les offres. Un prix départ usine plus bas peut s’avérer nettement moins intéressant une fois pris en compte la TVA à destination, les frais de Transport, les formalités douanières, les frais d’installation et les frais liés à la mise en conformité avec la réglementation locale.
Étant donné que les transactions portant sur des bâtiments préfabriqués peuvent associer des biens, des services de construction, le Transport et l’installation, il est recommandé aux acheteurs de faire examiner les modalités proposées en matière de TVA et de droits de douane par un conseiller fiscal local ou un spécialiste des douanes avant d’effectuer un paiement important.
Cet article fournit des informations générales et ne doit pas être considéré comme un conseil fiscal, douanier ou juridique. Le régime de TVA varie selon les pays et la structure du projet.