11 minutes read
Ved at købe et præfabrikeret eller modulhus fra en udenlandsk producent får man adgang til et større udvalg af designs, byggesystemer og prisniveauer. Producentens annoncerede pris er dog ikke altid det endelige beløb, du kommer til at betale.
En af de omkostninger, der oftest misforstås, er merværdiafgiften (moms). Købere går ofte ud fra, at de enten skal betale moms i producentenes land eller undgå moms, fordi huset købes i udlandet. I de fleste tilfælde er ingen af antagelserne korrekte.
Det generelle princip er, at moms skal opkræves i det land, hvor varen forbruges. For et præfabrikeret hus vil dette normalt være det land, hvor huset leveres, opstilles eller importeres.
Den konkrete behandling afhænger først og fremmest af:
- Uanset om køberen befinder sig inden for eller uden for Den Europæiske Union
- Om producenten udelukkende leverer huset eller også monterer det
- Uanset om køberen er en privat forbruger eller en momsregistreret virksomhed
Køb hos en EU-producent med levering inden for EU
Når både producenten og køberen er beliggende i EU-lande, er der normalt ikke behov for en toldprocedure ved import. Varer kan transporteres mellem EU-medlemsstaterne uden at blive formelt importeret ved grænsen.
Det betyder dog ikke, at købet er momsfrit.
Ved salg til private købere opkræves der normalt moms i henhold til reglerne og satsen i det land, hvor boligen overdrages. Ifølge EU-reglerne henhører grænseoverskridende forbrugersalg af varer generelt under den medlemsstat, hvor Transporten afsluttes.
Eksempel: En køber i Frankrig køber et Modulhus fra en producent i Letland. Producenten vil normalt ikke opkræve lettisk moms blot fordi fabrikken ligger i Letland. I en typisk grænseoverskridende forbrugerhandel finder de franske momsregler anvendelse, da det er i Frankrig, at huset leveres og tages i brug.
Producenten kan opkræve fransk moms via et EU-momsrapporteringssystem eller kan være nødt til at registrere sig som momspligtig i Frankrig, afhængigt af hvordan transaktionen er opbygget. Den administrative fremgangsmåde, som producenten anvender, ændrer normalt ikke det momsbeløb, som forbrugeren i sidste ende betaler.
Der gælder en EU-dækkende tærskel på 10.000 €, under hvilken visse mindre virksomheder, der foretager grænseoverskridende salg til forbrugere, fortsat kan opkræve deres nationale moms. Et enkelt præfabrikeret hus vil dog som regel overskride denne grænse, hvilket gør denne undtagelse stort set irrelevant for de fleste køb af præfabrikerede huse.
Hvad sker der, når producenten monterer huset?
Momsforholdene bliver mere præcise, når producenten leverer og installerer eller monterer huset.
I henhold til EU’s momsregler er leveringsstedet normalt det land, hvor installationen eller samlingen finder sted, når varer installeres eller samles af leverandøren eller af en person, der handler på leverandørens vegne.
Hvis en litauisk producent derfor leverer og opfører et Modulhus i Spanien, vil transaktionen generelt blive betragtet som gennemført i Spanien. Det er de spanske momsregler, der finder anvendelse, og ikke de litauiske momsregler.
Denne sondring er vigtig, fordi en kontrakt om levering og installation kan behandles anderledes end et køb, der udelukkende omfatter levering. Det kan også kræve, at producenten skal registrere sig som momspligtig i bestemmelseslandet eller udpege en lokal skatterepræsentant.
Inden du underskriver en kontrakt, skal du bede producenten om at bekræfte følgende skriftligt:
- Hvilket lands moms vil blive opkrævet?
- Hvilken momssats vil blive anvendt?
- Om den angivne pris er inklusive moms
- Om installationen er inkluderet i samme kontrakt
- Om der er taget højde for eventuel lokal momsfritagelse for bygge- og anlægsarbejder
- Hvem er ansvarlig for momsangivelser og -betalinger?
Opkræves der altid standardmoms?
Ikke nødvendigvis.
Nogle lande anvender nedsatte eller nul-momsatser på visse typer boligbyggeri. Andre skelner mellem helt nye boliger, byggematerialer, byggearbejde, tilbygninger, ferieboliger og flytbare konstruktioner.
Et præfabrikeret hus er ikke automatisk berettiget til en nedsat momsats for byggeri, blot fordi det skal bruges som bolig. Behandlingen kan afhænge af faktorer som f.eks.:
- Om det juridisk set kan betragtes som en fast bolig
- Om der er givet byggetilladelse
- Uanset om leverandøren opfører eller installerer bygningen
- Uanset om kontrakten kun omfatter levering eller er en nøglefærdig-kontrakt
- Om huset er opført på faste fundamenter
- Uanset om projektet drejer sig om et nybyggeri, en tilbygning eller en erstatningsbygning
- Om ejendommen skal bruges som hovedbolig, sommerhus eller udlejningsejendom
Storbritannien er et godt eksempel herpå. Visse arbejder i forbindelse med opførelsen af en ny bolig, der opfylder betingelserne, kan være fritaget for moms. En bygning behøver ikke nødvendigvis at blive opført udelukkende på byggepladsen for at være berettiget, og producentenes montering eller opførelse kan være berettiget, når den indgår i opførelsen af en berettiget bygning.
Køb og import af et præfabrikeret hus eller et modulhus, der leveres som byggesæt, betyder dog ikke automatisk, at importen er momsfri. Købere bør derfor undgå at antage, at momsreglerne for et lokalt opført hus automatisk gælder for et importeret hus eller et hus-byggesæt.
Køb hos en EU-producent, når du bor uden for EU
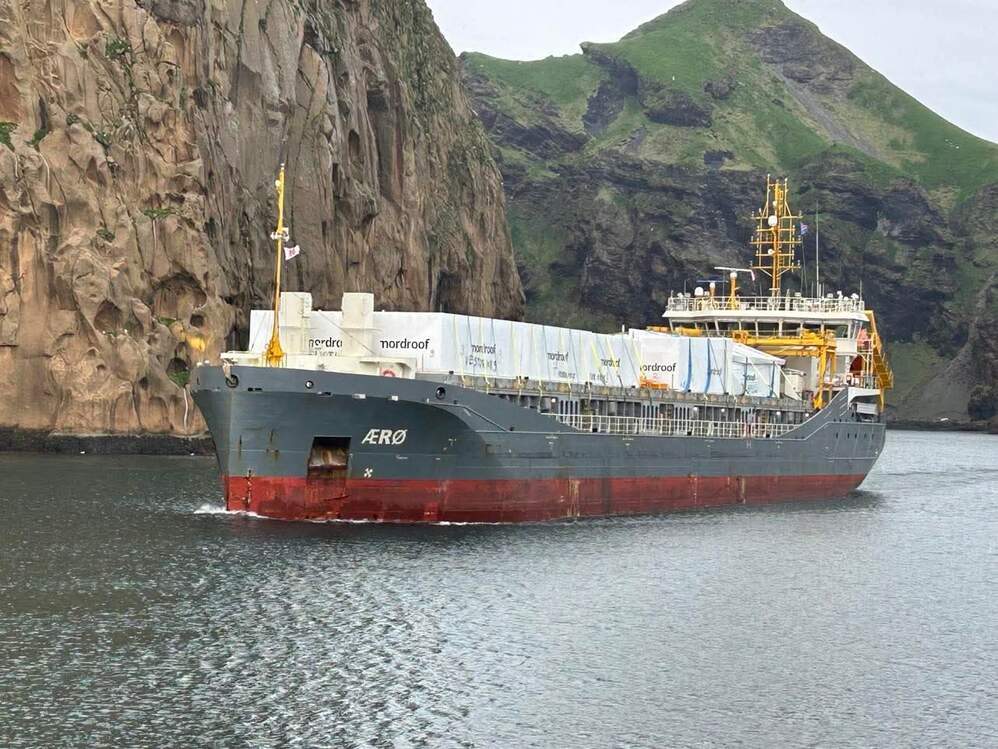
Når et præfabrikeret hus eksporteres fra EU til et land uden for EU, vil EU-producenten normalt udstede eksportsalget uden at opkræve den indenlandske moms, forudsat at virksomheden er i besiddelse af de nødvendige dokumenter, der beviser, at varerne har forladt Den Europæiske Union.
I stedet for at betale moms i Producentlandet skal afgifterne normalt betales i det land, hvor huset importeres til.
Eksempel: En køber, der importerer et hus fra Estland til Det Forenede Kongerige, skal normalt ikke betale estisk moms. Køberen, producenten eller en anden part, der er angivet som importør, skal normalt afregne importmoms i Storbritannien og udfylde den krævede toldangivelse.
Det samme generelle princip gælder, når et hus, der er fremstillet af en EU-producent, leveres til lande som Norge, Schweiz, Canada eller Australien. Producentens EU-moms vil som regel blive fratrukket, men bestemmelseslandet kan opkræve:
- Importmoms, GST eller en anden forbrugsafgift
- Told
- Toldbehandlingsgebyrer
- Mæglergebyrer
- Gebyrer for inspektion eller certificering
- Havne-, terminal- eller håndteringsgebyrer
Navnet, satsen og betalingsproceduren for disse afgifter afhænger af modtagerlandet.
Importmoms og told er forskellige afgifter
Importmoms bør ikke forveksles med told.
Importmoms er bestemmelseslandets forbrugsafgift. Told er en særskilt afgift, der kan pålægges afhængigt af varens klassificering, oprindelseslandet og eventuelle gældende handelsaftaler.
At et hus bliver fragtet fra et EU-land, betyder ikke nødvendigvis, at det juridisk set stammer fra EU. For at kunne drage fordel af en præferencetold eller nultold i henhold til en handelsaftale skal huset eller dets komponenter opfylde de relevante oprindelsesregler. Der skal ligeledes fremlægges gyldigt oprindelsesbevis.
For handelen mellem EU og Det Forenede Kongerige kan varer med oprindelse i EU, der opfylder betingelserne, for eksempel være omfattet af nultold. Nultolden gælder dog ikke automatisk, blot fordi fakturaen kommer fra en virksomhed i EU.
Varerne skal opfylde oprindelseskravene, og importøren skal være i besiddelse af passende dokumentation. Selv når tolden er nul, kan der stadig skal betales importmoms.
Hvilket beløb lægges der til grund for beregningen af importmoms?
Importmoms beregnes ikke altid udelukkende på grundlag af producentenes fabrikspris.
Afhængigt af reglerne i modtagerlandet kan den afgiftspligtige importværdi omfatte:
- Prisen på huset
- Transportomkostninger
- Forsikring
- Emballage
- Læse- og håndteringsomkostninger
- Told
- Visse udgifter til toldbehandling
- Transport til den første bestemmelsessted i importlandet
Af denne grund kan det beløb, som importmoms beregnes ud fra, være betydeligt højere end den basispris, der er angivet i producentenes tilbud.
Eksempel: Hvis et præfabrikeret hus koster 100.000 €, og der opkræves yderligere 15.000 € for Transport, forsikring og tilknyttede importomkostninger, kan importmoms beregnes på grundlag af et beløb, der ligger tættere på 115.000 €, frem for udelukkende på den oprindelige fabrikspris på 100.000 €.
Hvem betaler importmoms?
Den part, der er ansvarlig for importmoms, er normalt den registrerede importør. Det kan være:
- Køberen
- Producent
- Et lokalt datterselskab eller en lokal distributør
- En entreprenør
- Et told- eller logistikfirma, der handler i henhold til en aftalt ordning
Kontrakt- og leveringsbetingelserne bør klart angive, hvem der skal fungere som importør.
| Leveringsbetingelser | Hvem tager sig typisk af importmoms og told? |
|---|---|
| DAP (Leveret på stedet) | Producenten sørger for transporten; køberen er fortsat ansvarlig for importklarering, importmoms og told |
| DDP (Leveret toldbetalt) | Sælgeren påtager sig generelt et større ansvar, selvom dette kan være kompliceret for producenter, der ikke er momsregistreret i køberens land |
Udtryk som »nøglefærdig«, »leveret« eller »Transport inkluderet« betyder ikke nødvendigvis, at moms, toldbehandling og importafgift er inkluderet. Kun den skriftlige kontrakt og den gældende Incoterm kan fastlægge, hvem der er ansvarlig for de enkelte omkostninger.
Spørgsmål, du bør stille, inden du underskriver kontrakten
Inden du betaler et depositum, bør du bede producenten om en klar, skriftlig oversigt, der dækker følgende punkter:
- Er den angivne pris inklusive eller eksklusive moms?
- Hvilket lands moms er der anvendt?
- Hvilken momssats vil der blive opkrævet?
- Omfatter kontrakten kun levering, eller både levering og montering?
- Hvem bliver den registrerede importør?
- Er importmoms og told inkluderet?
- Kan projektet komme i betragtning til en lokal momsnedsættelse for boligbyggeri?
- Hvilken toldklassificering vil der blive anvendt?
- Hvilket oprindelsesland vil blive angivet?
- Er transport, kranudlejning, fundamenter og montering inkluderet?
- Hvem skal udarbejde og indsende tolddokumenterne?
- Kan producenten kræve, at man er registreret som momspligtig i det pågældende land?
Vær forsigtig med tilbud, hvor der blot står »plus moms«, uden at det fremgår, hvilket lands moms der gælder, hvilken sats der skal anvendes, og hvem der skal betale den.
Hvad ændrer sig, når køberen er en virksomhed?
Behandlingen kan være anderledes, hvis køberen er en momsregistreret virksomhed. Ved et almindeligt salg af varer mellem momsregistrerede virksomheder i to EU-lande udsteder producenten ofte en faktura uden sit hjemlands moms, forudsat at køberen oplyser et gyldigt momsnummer, og at de juridiske betingelser for en levering inden for EU er opfyldt.
Køberen skal derefter indregne indkøbsmoms i sit eget land og kan muligvis trække den fra, afhængigt af hvordan huset eller bygningen skal anvendes.
Der kan gælde andre regler, hvis bygningen opføres af producenten, hvis transaktionen betragtes som vedrørende fast ejendom, eller hvis huset eksporteres fra EU til et land uden for EU. Virksomheder bør indhente projektspecifik rådgivning om moms i stedet for at behandle et køb af præfabrikerede bygninger som et almindeligt grænseoverskridende køb af materialer.
Hvilket lands moms skal du altså betale?
En privat køber, der køber et præfabrikeret hus fra en producent i et andet EU-land, skal normalt betale moms i henhold til reglerne i det land, hvor huset leveres eller opstilles, og ikke i producentens hjemland.
Når køberen befinder sig uden for EU, eksporterer den EU-baserede producent normalt huset uden at opkræve EU-moms. Importmoms, GST eller en tilsvarende afgift opkræves derefter normalt i køberens land, eventuelt sammen med told og fortoldningsomkostninger.
Den sikreste fremgangsmåde er at få bekræftet den skattemæssige behandling, inden man sammenligner tilbud. En lavere fabrikspris kan blive betydeligt mindre attraktiv, når moms ved leveringsstedet, Transport, toldformaliteter, installation og udgifter til overholdelse af lokale regler medregnes.
Da transaktioner vedrørende præfabrikerede produkter kan omfatte både varer, byggeydelser, Transport og installation, bør købere få den foreslåede moms- og toldordning gennemgået af en lokal skatterådgiver eller toldspecialist, inden de foretager en større betaling.
Denne artikel indeholder generelle oplysninger og bør ikke betragtes som skatte-, told- eller juridisk rådgivning. Momsbehandlingen varierer alt efter land og projektstruktur.