11 minutes read
Der Kauf eines Fertighauses oder Modulhauses von einem ausländischen Hersteller kann Ihnen Zugang zu einer größeren Auswahl an Designs, Bausystemen und Preisklassen verschaffen. Der vom Hersteller angegebene Preis entspricht jedoch nicht immer dem Endbetrag, den Sie tatsächlich bezahlen werden.
Eine der am häufigsten missverstandenen Kostenarten ist die Mehrwertsteuer (MwSt.). Käufer gehen oft davon aus, dass sie entweder im Land des Herstellers Mehrwertsteuer zahlen müssen oder dass sie die Mehrwertsteuer vermeiden können, da das Haus im Ausland erworben wird. In den meisten Fällen trifft keine der beiden Annahmen zu.
Grundsätzlich gilt, dass die Mehrwertsteuer in dem Land erhoben werden soll, in dem die Ware verbraucht wird. Bei einem Fertighaus ist dies in der Regel das Land, in das das Haus geliefert, montiert oder importiert wird.
Die genaue Behandlung hängt in erster Linie von folgenden Faktoren ab:
- Unabhängig davon, ob sich der Käufer innerhalb oder außerhalb der Europäischen Union befindet
- Ob der Hersteller das Haus lediglich liefert oder es auch montiert
- Unabhängig davon, ob es sich bei dem Käufer um einen privaten Verbraucher oder um ein umsatzsteuerpflichtiges Unternehmen handelt
Kauf bei einem EU-Hersteller zur Lieferung innerhalb der EU
Befinden sich sowohl der Hersteller als auch der Käufer in EU-Ländern, ist in der Regel kein Einfuhrzollverfahren erforderlich. Waren können zwischen den EU-Mitgliedstaaten transportiert werden, ohne an der Grenze offiziell eingeführt zu werden.
Dies bedeutet jedoch nicht, dass der Kauf mehrwertsteuerfrei ist.
Bei Verkäufen an private Käufer wird die Mehrwertsteuer in der Regel gemäß den Vorschriften und dem Steuersatz des Landes berechnet, in dem die Immobilie übergeben wird. Nach den EU-Vorschriften wird der grenzüberschreitende Verkauf von Waren an Verbraucher grundsätzlich dem Mitgliedstaat zugeordnet, in dem die Lieferung endet.
Beispiel: Ein Käufer in Frankreich erwirbt ein Modulhaus von einem Hersteller in Lettland. Der Hersteller würde in der Regel keine lettische Mehrwertsteuer berechnen, nur weil sich sein Werk in Lettland befindet. Bei einem typischen grenzüberschreitenden Verbraucherkauf gelten die französischen Mehrwertsteuervorschriften, da das Haus in Frankreich geliefert und dort genutzt wird.
Je nach Ausgestaltung der Transaktion kann der Hersteller die französische Mehrwertsteuer über ein EU-Mehrwertsteuer-Meldesystem einziehen oder muss sich möglicherweise in Frankreich für die Mehrwertsteuer registrieren lassen. Die vom Hersteller angewandte Verwaltungsmethode hat in der Regel keinen Einfluss auf den Mehrwertsteuerbetrag, den der Verbraucher letztendlich zu entrichten hat.
Es gilt ein EU-weit geltender Schwellenwert von 10.000 €, unterhalb dessen bestimmte kleinere Unternehmen, die grenzüberschreitende Verkäufe an Verbraucher tätigen, weiterhin die inländische Mehrwertsteuer berechnen dürfen. Ein einzelnes Fertighaus überschreitet diesen Schwellenwert jedoch in der Regel, sodass diese Ausnahme für die meisten Fertighauskäufe weitgehend irrelevant ist.
Was geschieht, wenn der Hersteller das Haus aufstellt?
Die umsatzsteuerliche Situation wird konkreter, wenn der Hersteller das Haus liefert und gleichzeitig aufbaut oder montiert.
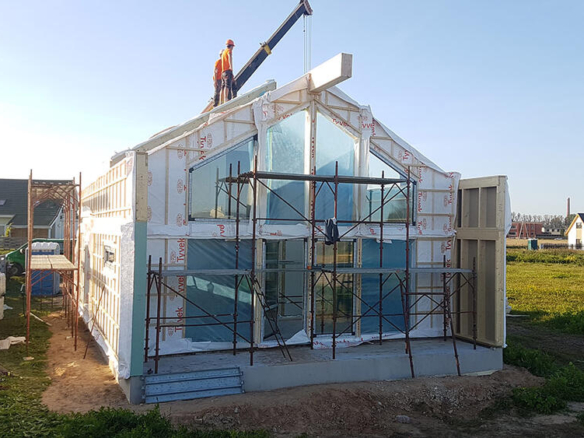
Gemäß den EU-Mehrwertsteuervorschriften gilt: Werden Waren vom Lieferanten oder von einer in dessen Auftrag handelnden Person installiert oder montiert, so ist der Ort der Lieferung in der Regel das Land, in dem die Installation oder Montage erfolgt.
Wenn also ein litauischer Hersteller ein Modulhaus nach Spanien liefert und dort aufbaut, wird das Geschäft in der Regel so behandelt, als fände es in Spanien statt. Es würden die spanischen Mehrwertsteuervorschriften anstelle der litauischen Mehrwertsteuervorschriften gelten.
Diese Unterscheidung ist von Bedeutung, da ein Liefer- und Montagevertrag möglicherweise anders behandelt wird als ein reiner Liefervertrag. Möglicherweise muss sich der Hersteller zudem im Bestimmungsland für die Umsatzsteuer registrieren lassen oder einen lokalen Steuervertreter benennen.
Bitten Sie den Hersteller vor Vertragsunterzeichnung um eine schriftliche Bestätigung:
- Die Mehrwertsteuer welches Landes wird berechnet?
- Welcher Mehrwertsteuersatz wird angewendet?
- Ob der angegebene Preis die Mehrwertsteuer enthält
- Ob die Installation im selben Vertrag enthalten ist
- Ob eine etwaige lokale Mehrwertsteuerbefreiung für Bauleistungen in Betracht gezogen wurde
- Wer ist für die Umsatzsteuererklärungen und -zahlungen verantwortlich?
Wird stets der reguläre Mehrwertsteuersatz berechnet?
Nicht unbedingt.
In einigen Ländern gelten für bestimmte Arten des Wohnungsbaus ermäßigte Mehrwertsteuersätze oder ein Mehrwertsteuersatz von null Prozent. Andere unterscheiden zwischen komplett neuen Wohngebäuden, Baumaterialien, Bauarbeiten, Anbauten, Ferienunterkünften und beweglichen Bauten.
Ein Fertighaus hat nicht automatisch Anspruch auf einen ermäßigten Mehrwertsteuersatz für Bauleistungen, nur weil es als Wohnraum genutzt wird. Die Behandlung kann von Faktoren wie den folgenden abhängen:
- Ob es rechtlich als ständiger Wohnsitz gilt
- Ob eine Baugenehmigung erteilt wurde
- Ob der Lieferant das Gebäude errichtet oder montiert
- Unabhängig davon, ob es sich um einen reinen Liefervertrag oder einen schlüsselfertigen Vertrag handelt
- Ob das Haus auf einem festen Fundament steht
- Unabhängig davon, ob es sich bei dem Projekt um einen Neubau, einen Anbau oder einen Ersatzbau handelt
- Ob die Immobilie als Hauptwohnsitz, Ferienhaus oder Mietobjekt dienen soll
Das Vereinigte Königreich liefert hierfür ein anschauliches Beispiel. Bestimmte Arbeiten im Zusammenhang mit dem Bau einer förderfähigen neuen Wohnung können von der Steuer befreit sein. Ein Gebäude muss nicht zwangsläufig vollständig vor Ort errichtet werden, um die Voraussetzungen zu erfüllen; die Montage oder Errichtung durch den Hersteller kann ebenfalls förderfähig sein, sofern sie Teil des Baus eines förderfähigen Gebäudes ist.
Der Kauf und Import eines Fertighauses oder eines Modulhauses, bei dem lediglich die Lieferung erfolgt, führt jedoch nicht automatisch dazu, dass der Import mehrwertsteuerfrei ist. Käufer sollten daher nicht davon ausgehen, dass die mehrwertsteuerliche Behandlung eines vor Ort errichteten Hauses automatisch auch für ein importiertes Haus oder einen Hausbausatz gilt.
Einkauf bei einem Hersteller aus der EU, wenn Sie außerhalb der EU wohnen
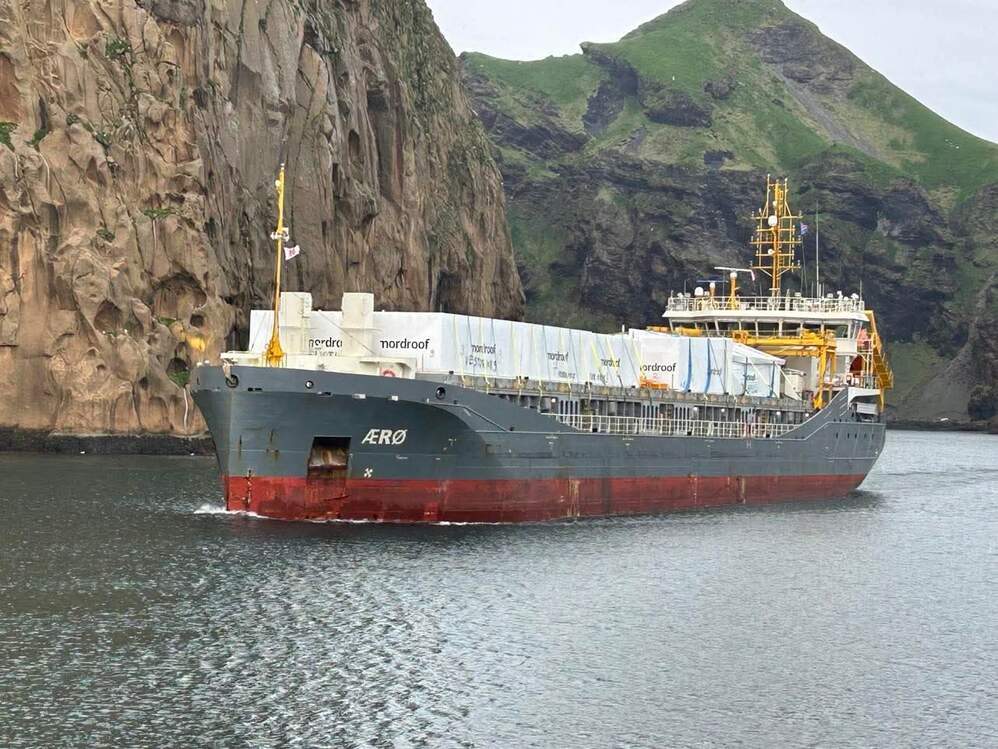
Wird ein Fertighaus aus der EU in ein Nicht-EU-Land exportiert, wickelt der EU-Hersteller den Exportverkauf in der Regel ohne Erhebung der inländischen Mehrwertsteuer ab, sofern er über die erforderlichen Unterlagen verfügt, die belegen, dass die Waren die Europäische Union verlassen haben.
Anstatt die Mehrwertsteuer im Land des Herstellers zu entrichten, werden die Steuern in der Regel in dem Land fällig, in das das Haus importiert wird.
Beispiel: Ein Käufer, der ein Haus aus Estland nach Großbritannien importiert, würde normalerweise keine estnische Mehrwertsteuer zahlen. Der Käufer, der Hersteller oder eine andere als Importeur bezeichnete Partei würde in der Regel die britische Einfuhrumsatzsteuer abführen und die erforderliche Zollanmeldung ausfüllen.
Das gleiche allgemeine Prinzip gilt, wenn ein von einem EU-Hersteller hergestelltes Haus in Länder wie Norwegen, die Schweiz, Kanada oder Australien geliefert wird. Die EU-Mehrwertsteuer des Herstellers wird in der Regel entfallen, jedoch kann das Bestimmungsland folgende Abgaben erheben:
- Einfuhrumsatzsteuer, GST oder eine andere Verbrauchssteuer
- Zollabgaben
- Zollabfertigungsgebühren
- Maklergebühren
- Prüf- oder Zertifizierungsgebühren
- Hafen-, Terminal- oder Umschlaggebühren
Die Bezeichnung, der Steuersatz und das Zahlungsverfahren für diese Steuern hängen vom Bestimmungsland ab.
Einfuhrumsatzsteuer und Einfuhrzoll sind unterschiedliche Abgaben
Die Einfuhrumsatzsteuer sollte nicht mit dem Zoll verwechselt werden.
Die Einfuhrumsatzsteuer ist die Verbrauchssteuer des Bestimmungslandes. Zollgebühren sind gesonderte Abgaben, die je nach Wareneinstufung, Herkunftsland und gegebenenfalls geltenden Handelsabkommen anfallen können.
Die Tatsache, dass ein Haus aus einem EU-Land versandt wird, bedeutet nicht zwangsläufig, dass es seinen rechtlichen Ursprung in der EU hat. Um im Rahmen eines Handelsabkommens in den Genuss eines Präferenzzollsatzes oder einer Zollbefreiung zu kommen, muss das Haus bzw. müssen seine Bestandteile die entsprechenden Ursprungsregeln erfüllen. Zudem muss der entsprechende Ursprungsnachweis vorgelegt werden.
Im Handel zwischen der EU und dem Vereinigten Königreich können beispielsweise Waren mit EU-Ursprung, die die entsprechenden Voraussetzungen erfüllen, von Zollbefreiung profitieren. Der Nullzollsatz gilt jedoch nicht automatisch, nur weil die Rechnung von einem EU-Unternehmen stammt.
Das Haus muss die Ursprungsanforderungen erfüllen, und der Importeur muss über entsprechende Nachweise verfügen. Selbst wenn der Zollsatz null beträgt, kann dennoch eine Einfuhrumsatzsteuer anfallen.
Auf welcher Grundlage wird die Einfuhrumsatzsteuer berechnet?
Die Einfuhrumsatzsteuer wird nicht immer ausschließlich auf der Grundlage des Preises des Herstellers berechnet.
Je nach den Vorschriften des Bestimmungslandes kann der steuerpflichtige Einfuhrwert Folgendes umfassen:
- Der Preis des Hauses
- Lieferungskosten
- Versicherung
- Verpackung
- Verlade- und Umschlagkosten
- Zollabgaben
- Bestimmte Zollabfertigungskosten
- Lieferung zum ersten Bestimmungsort innerhalb des Einfuhrlandes
Aus diesem Grund kann der Betrag, auf dessen Grundlage die Einfuhrumsatzsteuer berechnet wird, deutlich höher sein als der im Angebot des Herstellers angegebene Grundpreis.
Beispiel: Wenn ein Fertighaus 100.000 € kostet und zusätzlich 15.000 € für Lieferung, Versicherung und damit verbundene Einfuhrkosten anfallen, kann die Einfuhrumsatzsteuer auf einen Betrag von etwa 115.000 € berechnet werden und nicht nur auf den ursprünglichen Fabrikpreis von 100.000 €.
Wer zahlt die Einfuhrumsatzsteuer?
Die für die Einfuhrumsatzsteuer verantwortliche Partei ist in der Regel der eingetragene Importeur. Dies könnte Folgendes sein:
- Der Käufer
- Der Hersteller
- Eine lokale Tochtergesellschaft oder ein lokaler Vertriebspartner
- Ein Bauunternehmer
- Ein Zoll- oder Logistikunternehmen, das im Rahmen einer vereinbarten Regelung tätig ist
In den Vertrags- und Lieferbedingungen sollte eindeutig festgelegt werden, wer als Importeur fungieren wird.
| Lieferbedingung | Wer ist in der Regel für die Einfuhrumsatzsteuer und die Zollabfertigung zuständig? |
|---|---|
| DAP (Lieferung am Bestimmungsort) | Der Hersteller organisiert die Lieferung; der Käufer bleibt für die Einfuhrabfertigung, die Einfuhrumsatzsteuer und die Einfuhrzölle verantwortlich |
| DDP (Delivered Duty Paid) | Der Verkäufer übernimmt in der Regel eine größere Verantwortung, was jedoch für Hersteller, die im Land des Käufers nicht umsatzsteuerlich registriert sind, zu Komplikationen führen kann |
Begriffe wie „schlüsselfertig“, „geliefert“ oder „inklusive Lieferung“ bedeuten nicht zwangsläufig, dass Mehrwertsteuer, Zollabfertigung und Einfuhrzoll enthalten sind. Nur der schriftliche Vertrag und die geltenden Incoterms können festlegen, wer für die jeweiligen Kosten verantwortlich ist.
Fragen, die Sie vor der Vertragsunterzeichnung stellen sollten
Bevor Sie eine Anzahlung leisten, bitten Sie den Hersteller um eine übersichtliche schriftliche Aufstellung, die folgende Punkte umfasst:
- Ist der angegebene Preis inklusive oder exklusive Mehrwertsteuer?
- Die Mehrwertsteuer welches Landes wurde berechnet?
- Welcher Mehrwertsteuersatz wird berechnet?
- Bezieht sich der Vertrag ausschließlich auf die Lieferung oder umfasst er sowohl die Lieferung als auch die Installation?
- Wer wird als Importeur registriert?
- Sind die Einfuhrumsatzsteuer und die Einfuhrzölle im Preis enthalten?
- Könnte das Projekt für eine lokale Mehrwertsteuersenkung im Wohnungsbau in Frage kommen?
- Welche zolltarifliche Einstufung wird vorgenommen?
- Welches Herkunftsland wird angegeben?
- Sind Lieferungen, Kranmiete, Fundamente und Montage im Preis inbegriffen?
- Wer wird die Zollunterlagen erstellen und einreichen?
- Könnte der Hersteller eine lokale Umsatzsteuerregistrierung verlangen?
Seien Sie vorsichtig bei einem Angebot, in dem lediglich „Plus MwSt.“ angegeben ist, ohne dass präzisiert wird, für welches Land die Mehrwertsteuer gilt, welcher Steuersatz anzuwenden ist und wer für deren Zahlung verantwortlich ist.
Was ändert sich, wenn der Käufer ein Unternehmen ist?
Die Behandlung kann abweichen, wenn es sich bei dem Käufer um ein umsatzsteuerpflichtiges Unternehmen handelt. Bei einem einfachen Warenverkauf zwischen umsatzsteuerpflichtigen Unternehmen in zwei EU-Ländern stellt der Hersteller die Rechnung häufig ohne die inländische Umsatzsteuer aus, sofern der Käufer eine gültige Umsatzsteuer-Identifikationsnummer angibt und die rechtlichen Voraussetzungen für eine innergemeinschaftliche Lieferung erfüllt sind.
Der Käufer weist die beim Erwerb angefallene Mehrwertsteuer dann in seinem eigenen Land aus und kann diese möglicherweise abziehen, je nachdem, wie das Haus oder Gebäude genutzt wird.
Es können andere Vorschriften gelten, wenn der Hersteller das Gebäude errichtet, wenn die Transaktion als mit Immobilien verbunden behandelt wird oder wenn das Haus aus der EU in ein Nicht-EU-Land exportiert wird. Unternehmen sollten sich projektspezifisch in Sachen Mehrwertsteuer beraten lassen, anstatt den Kauf eines Fertighauses als gewöhnlichen grenzüberschreitenden Materialkauf zu behandeln.
In welchem Land zahlen Sie also die Mehrwertsteuer?
Ein privater Käufer, der ein Fertighaus von einem Hersteller in einem anderen EU-Land erwirbt, zahlt die Mehrwertsteuer in der Regel nach den Vorschriften des Landes, in das das Haus geliefert oder dort aufgestellt wird, und nicht nach den Vorschriften des Landes, in dem der Hersteller ansässig ist.
Befindet sich der Käufer außerhalb der EU, exportiert der EU-Hersteller das Haus in der Regel ohne Erhebung der EU-Mehrwertsteuer. Die Einfuhrumsatzsteuer, die GST oder eine gleichwertige Steuer wird dann in der Regel im Land des Käufers erhoben, möglicherweise zusammen mit Zollgebühren und Abfertigungskosten.
Am sichersten ist es, die steuerliche Behandlung zu klären, bevor Sie Angebote vergleichen. Ein niedrigerer Herstellerpreis kann erheblich an Attraktivität verlieren, sobald die Mehrwertsteuer am Bestimmungsort, Kosten für die Lieferung, Zollabfertigung, Installationskosten sowie Kosten für die Einhaltung lokaler Vorschriften hinzugerechnet werden.
Da bei Fertigbau-Transaktionen Waren, Bauleistungen, Lieferung und Montage kombiniert sein können, sollten Käufer die vorgeschlagene Mehrwertsteuer- und Zollregelung von einem lokalen Steuerberater oder Zollfachmann prüfen lassen, bevor sie eine größere Zahlung leisten.
Dieser Artikel enthält allgemeine Informationen und ist nicht als steuerliche, zollrechtliche oder rechtliche Beratung zu verstehen. Die mehrwertsteuerliche Behandlung variiert je nach Land und Projektstruktur.