13 minutes read
Comprar una casa prefabricada o modular a un fabricante extranjero te puede dar acceso a más diseños, sistemas de construcción y rangos de precios. Sin embargo, el precio que anuncia el Fabricante no siempre es lo que acabarás pagando.
Uno de los gastos que más se suelen malinterpretar es el impuesto sobre el valor añadido (IVA). Los compradores suelen dar por hecho que o bien pagarán el IVA en el país del Fabricante o bien se librarán de pagarlo porque la vivienda se compra en el extranjero. En la mayoría de los casos, ninguna de las dos suposiciones es correcta.
La regla general es que el IVA se recauda en el país donde se consume el producto. En el caso de una casa prefabricada, normalmente será el país donde se entregue, se instale o se importe la casa.
El tratamiento concreto depende principalmente de:
- Tanto si el comprador está dentro como fuera de la Unión Europea
- Si el fabricante solo suministra la casa o también la instala
- Tanto si el comprador es un consumidor particular como si es una empresa registrada a efectos del IVA
Comprar a un fabricante de la UE para que te lo envíe dentro de la UE
Cuando tanto el Fabricante como el comprador están en países de la UE, normalmente no hace falta ningún trámite aduanero de importación. Las mercancías pueden circular entre los Estados miembros de la UE sin tener que pasar por un proceso formal de importación en la frontera.
Sin embargo, esto no significa que la compra esté exenta de IVA.
En las ventas a particulares, el IVA se aplicará normalmente según las normas y el tipo impositivo del país en el que se entregue la vivienda. Por lo general, la normativa de la UE considera que las ventas transfronterizas de bienes a consumidores se realizan en el Estado miembro donde termina el Transporte.
Ejemplo: Un comprador de Francia compra una casa modular a un fabricante de Letonia. Normalmente, el fabricante no te cobraría el IVA letón solo por el hecho de que su fábrica esté en Letonia. En una transacción transfronteriza típica de consumo, se aplican las normas francesas sobre el IVA porque es en Francia donde se entrega y se utiliza la vivienda.
El fabricante puede recaudar el IVA francés a través de un sistema de declaración del IVA de la UE o puede que tenga que darse de alta a efectos del IVA en Francia, dependiendo de cómo esté estructurada la transacción. El método administrativo que usa el Fabricante no suele cambiar la cantidad de IVA que acaba pagando el consumidor.
Hay un umbral máximo de 10 000 € a nivel de la UE por debajo del cual algunas empresas más pequeñas que realizan ventas transfronterizas a consumidores pueden seguir aplicando el IVA de su país. Sin embargo, una sola casa prefabricada suele superar ese límite, por lo que esta excepción no tiene mucha relevancia para la mayoría de las compras de casas prefabricadas.
¿Qué pasa cuando el fabricante monta la casa?
La situación en cuanto al IVA se aclara más cuando el Fabricante suministra e instala o monta la vivienda.
Según la normativa de la UE sobre el IVA, cuando el proveedor, o alguien que actúe en su nombre, instala o monta unos bienes, el lugar de entrega suele ser el país donde se lleva a cabo la instalación o el montaje.
Por lo tanto, si un fabricante lituano suministra e instala una casa modular en España, por lo general se considerará que la operación tiene lugar en España. Se aplicarían las normas del IVA españolas en lugar de las lituanas.
Esta distinción es importante porque un contrato de suministro e instalación puede tratarse de forma diferente a una compra que solo incluye el suministro. También puede que el Fabricante tenga que darse de alta a efectos del IVA en el país de destino o designar a un representante fiscal local.
Antes de firmar un contrato, pide al Fabricante que te lo confirme por escrito:
- ¿El IVA de qué país se aplicará?
- ¿Qué tipo de IVA se aplicará?
- Si el precio indicado incluye el IVA
- Si la instalación está incluida en el mismo contrato
- Si se ha tenido en cuenta alguna exención del IVA para la construcción a nivel local
- ¿Quién se encarga de las declaraciones y los pagos del IVA?
¿Siempre se aplica el tipo normal del IVA?
No necesariamente.
Algunos países aplican tipos reducidos o nulos del IVA a ciertos tipos de construcción residencial. Hay quien distingue entre viviendas nuevas completas, materiales de construcción, mano de obra de la construcción, ampliaciones, alojamientos turísticos y estructuras móviles.
Una casa prefabricada no tiene derecho automáticamente a un tipo reducido del IVA en la construcción solo por el hecho de que se vaya a utilizar como vivienda. Su tratamiento puede depender de factores como:
- Si se considera legalmente una vivienda permanente
- Si se ha concedido la licencia de obras
- Depende de si el proveedor se encarga de montar o de instalar el edificio
- Tanto si el contrato es solo de suministro como si es «llave en mano»
- Si la casa está construida sobre cimientos fijos
- Da igual si el proyecto es una obra nueva, una ampliación o la sustitución de un edificio
- Si la vivienda va a ser tu residencia habitual, una casa de vacaciones o una vivienda de alquiler
El Reino Unido es un buen ejemplo. Algunos trabajos relacionados con la construcción de una vivienda nueva que cumpla los requisitos pueden estar exentos de IVA. No es necesario que un edificio se construya íntegramente in situ para que cumpla los requisitos, y la instalación o el montaje por parte del fabricante pueden ser subvencionables cuando formen parte de la construcción de un edificio que cumpla los requisitos.
Sin embargo, comprar e importar una casa prefabricada o una unidad modular «solo de suministro» no significa automáticamente que la importación esté exenta de IVA. Por lo tanto, los compradores no deberían dar por sentado que el régimen del IVA aplicable a una vivienda construida en el país se aplicará automáticamente a una vivienda importada o a un kit de construcción.
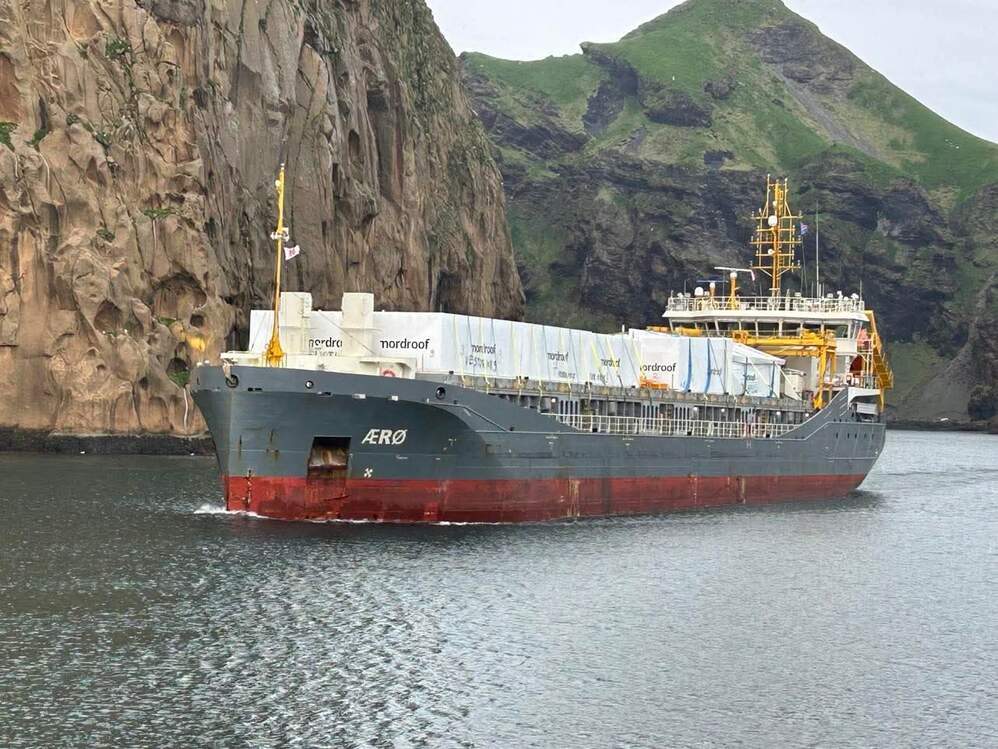
Comprar a un fabricante de la UE cuando vives fuera de la UE
Cuando se exporta una casa prefabricada desde la UE a un país no perteneciente a la UE, el fabricante de la UE suele realizar la venta de exportación sin aplicar el IVA nacional, siempre que tenga los documentos necesarios que demuestren que la mercancía ha salido de la Unión Europea.
En lugar de pagar el IVA en el país del Fabricante, los impuestos se pagarán normalmente en el país al que se importe la casa.
Ejemplo: Un comprador que importe una casa desde Estonia al Reino Unido normalmente no pagaría el IVA estonio. Normalmente, el comprador, el Fabricante u otra parte designada como importador se encargaría de liquidar el IVA de importación del Reino Unido y de cumplimentar la declaración de aduana correspondiente.
Se aplica el mismo principio general cuando se envía una casa fabricada por un fabricante de la UE a países como Noruega, Suiza, Canadá o Australia. Por lo general, se eliminará el IVA de la UE del fabricante, pero el país de destino podría aplicar:
- IVA de importación, GST u otro impuesto sobre el consumo
- Derechos de aduana
- Gastos de despacho de aduana
- Comisiones de intermediación
- Tasas de inspección o certificación
- Gastos portuarios, de terminal o de manipulación
El nombre, el tipo impositivo y la forma de pago de estos impuestos dependerán del país de destino.
El IVA de importación y los derechos de aduana son gravámenes distintos
No hay que confundir el IVA de importación con los derechos de aduana.
El IVA de importación es el impuesto sobre el consumo del país de destino. Los derechos de aduana son un arancel independiente que puede aplicarse en función de la clasificación del producto, el país de origen y cualquier acuerdo comercial aplicable.
Que una casa se envíe desde un país de la UE no significa necesariamente que su origen legal sea la UE. Para poder beneficiarte de un arancel preferencial o nulo en virtud de un acuerdo comercial, la vivienda o sus componentes deben cumplir las normas de origen correspondientes. También hay que presentar la documentación de origen adecuada.
En el comercio entre la UE y el Reino Unido, por ejemplo, los productos que cumplan los requisitos y sean de origen de la UE pueden beneficiarse de aranceles aduaneros nulos. Sin embargo, el tipo cero no se aplica automáticamente solo porque la factura la emita una empresa de la UE.
La vivienda debe cumplir los requisitos de origen, y el importador debe disponer de la documentación acreditativa correspondiente. Aunque el arancel sea cero, puede que tengas que pagar el IVA de importación.
¿Sobre qué importe se calcula el IVA de importación?
El IVA de importación no siempre se calcula solo sobre el precio de fábrica del Fabricante.
Dependiendo de la normativa del país de destino, el valor de importación imponible puede incluir:
- El precio de la casa
- Gastos de transporte de transporte
- Seguros
- Embalaje
- Costes de carga y manipulación
- Derechos de aduana
- Ciertos gastos de despacho de aduana
- Transporte hasta el primer destino dentro del país importador
Por eso, la base sobre la que se calcula el IVA de importación puede ser bastante más alta que el precio base que aparece en el presupuesto del Fabricante.
Ejemplo: Si una casa prefabricada cuesta 100 000 € y se cobran 15 000 € adicionales en concepto de transporte, seguro y gastos de importación relacionados, el IVA de importación se puede calcular sobre una cantidad más cercana a los 115 000 € en lugar de solo sobre el precio de fábrica original de 100 000 €.
¿Quién paga el IVA de importación?
El responsable del IVA de importación suele ser el importador oficial. Esto podría ser:
- El comprador
- El fabricante
- Una filial o un distribuidor local
- Un contratista de obras
- Una empresa de aduanas o de logística que actúe en virtud de un acuerdo establecido
En el contrato y en las condiciones de entrega debe quedar claro quién actuará como importador.
| Plazo de entrega | ¿Quién suele encargarse del IVA de importación y de los trámites aduaneros? |
|---|---|
| DAP (Entregado en el lugar) | El Fabricante se encarga del transporte; el comprador sigue siendo responsable del despacho de aduana, el IVA de importación y los derechos de aduana |
| DDP (Entrega con derechos de aduana pagados) | Por lo general, el vendedor asume una mayor responsabilidad, aunque esto puede resultar complicado para los fabricantes que no estén registrados a efectos fiscales en el país del comprador |
Términos como «llave en mano», «entrega incluida» o «transporte incluido» no significan necesariamente que el IVA, los trámites aduaneros y los aranceles de importación estén incluidos. Solo el contrato por escrito y el Incoterm aplicable pueden determinar quién se hace cargo de cada gasto.
Preguntas que debes hacer antes de firmar el contrato
Antes de pagar un anticipo, pide al Fabricante un desglose claro por escrito que incluya los siguientes puntos:
- ¿El precio que me has dado incluye o no el IVA?
- ¿De qué país es el IVA que se ha aplicado?
- ¿Qué tipo de IVA se aplicará?
- ¿El contrato es solo de suministro o de suministro e instalación?
- ¿Quién será el importador oficial?
- ¿Están incluidos el IVA de importación y los aranceles aduaneros?
- ¿Podría el proyecto acogerse a una reducción del IVA para la construcción residencial local?
- ¿Qué clasificación aduanera se va a utilizar?
- ¿Qué país de origen se indicará?
- ¿Se incluyen el transporte, el alquiler de grúas, los cimientos y el montaje?
- ¿Quién se encargará de preparar y presentar la documentación aduanera?
- ¿Podría el Fabricante exigirte que te des de alta en el IVA local?
Ten cuidado con los presupuestos en los que solo pone «Plus IVA» sin especificar de qué país es el IVA, cuál es el tipo impositivo aplicable ni quién tiene que pagarlo.
¿Qué cambia cuando el comprador es una empresa?
El procedimiento puede variar si el comprador es una empresa registrada a efectos del IVA. En el caso de una venta sencilla de mercancías entre empresas registradas a efectos del IVA en dos países de la UE, el fabricante suele facturar sin aplicar el IVA nacional, siempre que el comprador facilite un número de IVA válido y se cumplan las condiciones legales para una entrega intracomunitaria.
A continuación, el comprador declara el IVA de la compra en su propio país y puede que pueda deducirlo, dependiendo del uso que se le vaya a dar a la vivienda o al edificio.
Pueden aplicarse normas diferentes cuando es el Fabricante quien instala el edificio, cuando la transacción se considera relacionada con un bien inmueble o cuando la vivienda se exporta desde la UE a un país no perteneciente a la UE. Las empresas deberían buscar asesoramiento específico sobre el IVA para cada proyecto, en lugar de considerar la compra de una casa prefabricada como una simple compra transfronteriza de materiales.
Entonces, ¿el IVA de qué país pagas?
Un comprador particular que adquiera una casa prefabricada a un fabricante de otro país de la UE normalmente pagará el IVA según las normas del país donde se entregue o instale la casa, y no según las del país del fabricante.
Cuando el comprador está fuera de la UE, el Fabricante de la UE suele exportar la vivienda sin aplicar el IVA de la UE. El IVA de importación, el GST o cualquier impuesto equivalente se recaudará normalmente en el país del comprador, posiblemente junto con los derechos de aduana y los gastos de despacho de aduana.
Lo más seguro es aclarar cómo se trata fiscalmente antes de comparar ofertas. Un precio de fábrica más bajo puede resultar mucho menos atractivo una vez que se suman el IVA del lugar de destino, el Transporte, los trámites aduaneros, la instalación y los gastos relacionados con el cumplimiento de la normativa local.
Como las transacciones de productos prefabricados pueden incluir bienes, servicios de construcción, transporte e instalación, es recomendable que los compradores hagan que un asesor fiscal local o un especialista en aduanas revise el régimen propuesto en materia de IVA y aduanas antes de realizar un pago importante.
Este artículo ofrece información general y no debe considerarse asesoramiento fiscal, aduanero ni jurídico. El tratamiento del IVA varía según el país y la estructura del proyecto.