12 minutes read
Acquistare una casa prefabbricata o modulare da un produttore straniero può offrirti una scelta più ampia di modelli, sistemi di costruzione e fasce di prezzo. Tuttavia, il prezzo pubblicizzato dal produttore non è sempre l’importo finale che pagherai.
Uno dei costi che più spesso viene frainteso è l’imposta sul valore aggiunto (IVA). Spesso chi compra pensa che dovrà pagare l’IVA nel paese del produttore oppure che non dovrà pagarla perché sta comprando la casa all’estero. Nella maggior parte dei casi, nessuna delle due ipotesi è corretta.
Il principio generale è che l’IVA va pagata nel paese in cui il prodotto viene consumato. Per una casa prefabbricata, di solito si tratta del Paese in cui la casa viene consegnata, montata o importata.
Il trattamento specifico dipende principalmente da:
- A prescindere dal fatto che l’acquirente si trovi all’interno o all’esterno dell’Unione Europea
- Se il produttore si limita a fornire l’impianto o se provvede anche all’installazione
- Che l’acquirente sia un consumatore privato o un’azienda registrata ai fini IVA
Acquistare da un produttore dell’UE per una consegna all’interno dell’UE
Quando sia il produttore che l’acquirente si trovano in paesi dell’UE, di solito non serve alcuna procedura doganale di importazione. Le merci possono circolare tra gli Stati membri dell’UE senza essere formalmente importate alla frontiera.
Comunque, questo non vuol dire che l’acquisto sia esente da IVA.
Per le vendite a privati, l’IVA viene solitamente applicata secondo le norme e l’aliquota del Paese in cui viene consegnata la casa. Le norme dell’UE attribuiscono generalmente le vendite transfrontaliere di beni ai consumatori allo Stato membro in cui termina il Trasporto.
Esempio: un acquirente in Francia acquista una casa modulare da un produttore in Lettonia. Di norma, il produttore non applicherebbe l’IVA lettone solo perché il suo stabilimento si trova in Lettonia. In una tipica transazione transfrontaliera tra consumatori, si applicano le norme francesi sull’IVA perché è in Francia che la casa viene consegnata e utilizzata.
Il produttore potrebbe riscuotere l’IVA francese tramite un sistema di dichiarazione IVA dell’UE oppure potrebbe dover registrarsi ai fini IVA in Francia, a seconda di come è strutturata la transazione. Il metodo amministrativo utilizzato dal produttore di solito non modifica l’importo dell’IVA che alla fine paghi tu.
A livello europeo è prevista una soglia massima di 10.000 euro, al di sotto della quale alcune piccole imprese che effettuano vendite transfrontaliere ai consumatori possono continuare ad applicare l’IVA nazionale. Tuttavia, una singola casa prefabbricata di solito supera quella soglia, rendendo questa eccezione praticamente irrilevante per la maggior parte degli acquisti di case prefabbricate.
Cosa succede quando è il Produttore a montare la casa?
La situazione IVA diventa più chiara quando il produttore fornisce e installa o monta la casa.
Secondo le norme UE sull’IVA, quando i beni vengono installati o assemblati dal fornitore, o da qualcuno che agisce per conto del fornitore, il luogo di prestazione è di norma il paese in cui avviene l’installazione o l’assemblaggio.
Quindi, se un produttore lituano fornisce e installa una Casa modulare in Spagna, in genere si considera che la transazione avvenga in Spagna. Si applicherebbero le norme spagnole in materia di IVA anziché quelle lituane.
Questa distinzione è importante perché un contratto di fornitura e installazione potrebbe essere trattato in modo diverso rispetto a un semplice acquisto di sola fornitura. Potrebbe anche essere necessario che il produttore si registri ai fini IVA nel paese di destinazione o nomini un rappresentante fiscale locale.
Prima di firmare un contratto, chiedi al Produttore di confermarti per iscritto:
- Quale IVA verrà applicata?
- Quale aliquota IVA verrà applicata?
- Se il prezzo indicato include l’IVA
- Se l’installazione è inclusa nello stesso contratto
- Se si è preso in considerazione un eventuale sgravio dell’IVA locale nel settore edile
- Chi è responsabile delle dichiarazioni e dei pagamenti dell’IVA?
Si applica sempre l’aliquota IVA standard?
Non per forza.
Alcuni paesi applicano aliquote IVA ridotte o pari a zero a determinati tipi di edilizia residenziale. Altri distinguono tra abitazioni completamente nuove, materiali da costruzione, manodopera edile, ampliamenti, alloggi per le vacanze e strutture mobili.
Una casa prefabbricata non ha automaticamente diritto a un’aliquota IVA ridotta per i lavori di costruzione solo perché verrà utilizzata come abitazione. Il trattamento può dipendere da fattori quali:
- Se, dal punto di vista legale, possa essere considerata un’abitazione permanente
- Se è stata concessa l’autorizzazione edilizia
- A prescindere dal fatto che sia il fornitore a costruire o a installare l’edificio
- Che si tratti di un contratto di sola fornitura o di un contratto “chiavi in mano”
- Se la casa poggia su fondazioni permanenti
- Che si tratti di una nuova costruzione, di un ampliamento o di un edificio sostitutivo
- Se l’immobile sarà la tua residenza principale, una casa per le vacanze o un immobile da mettere in affitto
Il Regno Unito ne è un esempio calzante. Alcuni lavori necessari per la costruzione di un’abitazione nuova che soddisfa i requisiti possono essere esenti da IVA. Un edificio non deve necessariamente essere realizzato interamente in loco per essere considerato idoneo, e l’installazione o il montaggio da parte del produttore possono essere considerati ammissibili quando fanno parte della costruzione di un edificio idoneo.
Comunque, comprare e importare una casa prefabbricata o una casa modulare “solo fornitura” non significa automaticamente che l’importazione sia esente da IVA. Gli acquirenti dovrebbero quindi evitare di dare per scontato che il regime IVA applicabile a una casa costruita in loco si applichi automaticamente anche a una casa importata o a un kit di montaggio.
Acquistare da un produttore dell’UE quando vivi fuori dall’UE
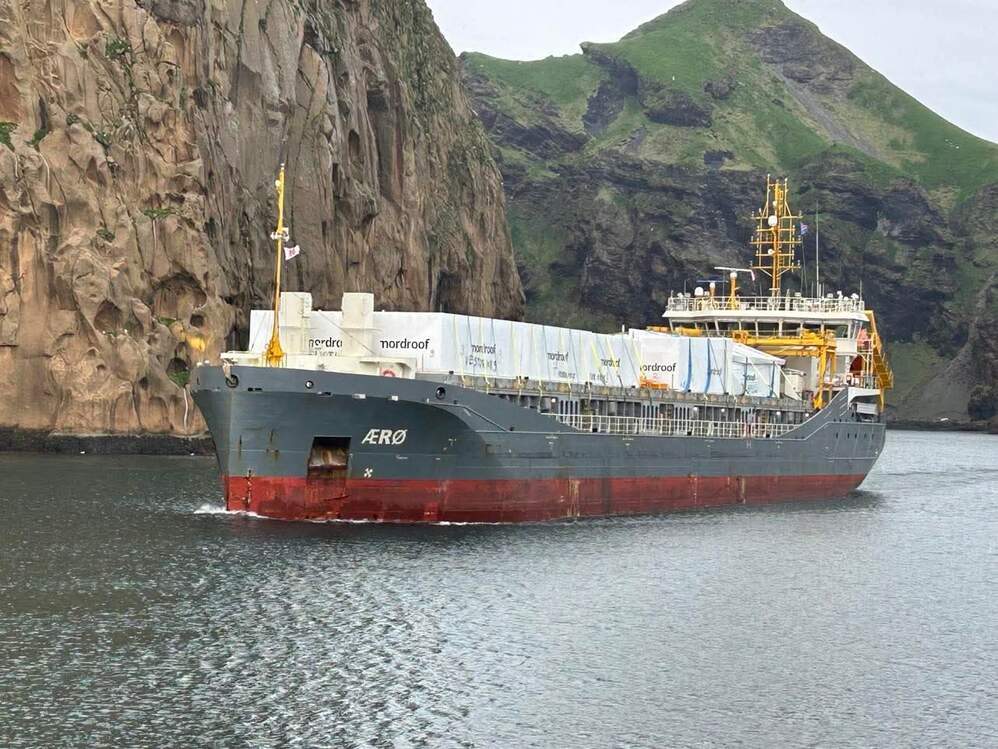
Quando una casa prefabbricata viene esportata dall’UE verso un paese extra-UE, il produttore dell’UE di solito emette la fattura di esportazione senza applicare l’IVA nazionale, a condizione che abbia i documenti necessari che dimostrino che la merce ha lasciato l’Unione Europea.
Invece di pagare l’IVA nel paese del produttore, le imposte saranno normalmente dovute nel paese in cui viene importata la casa.
Esempio: un acquirente che importa una casa dall’Estonia nel Regno Unito normalmente non pagherebbe l’IVA estone. Di norma, è l’acquirente, il Produttore o un altro soggetto indicato come importatore a dover versare l’IVA all’importazione nel Regno Unito e a compilare la dichiarazione doganale richiesta.
Lo stesso principio generale vale quando una casa prodotta da un produttore nell’UE viene consegnata in paesi come la Norvegia, la Svizzera, il Canada o l’Australia. L’IVA UE del produttore verrà generalmente eliminata, ma il paese di destinazione potrebbe applicare:
- IVA all’importazione, GST o un’altra imposta sui consumi
- Dazi doganali
- Spese di sdoganamento
- Commissioni di intermediazione
- Tariffe per ispezioni o certificazioni
- Spese portuali, di terminal o di movimentazione
Il nome, l’aliquota e le modalità di pagamento di queste imposte dipenderanno dal paese di destinazione.
L’IVA all’importazione e i dazi doganali sono oneri diversi
L’IVA all’importazione non va confusa con i dazi doganali.
L’IVA all’importazione è l’imposta sui consumi del paese di destinazione. I dazi doganali sono una tariffa a parte che può essere applicata a seconda della classificazione del prodotto, del paese di origine e di eventuali accordi commerciali in vigore.
Il fatto che una casa venga spedita da un paese dell’UE non significa per forza che sia legalmente originaria dell’UE. Per poter beneficiare di un dazio doganale preferenziale o nullo nell’ambito di un accordo commerciale, la casa o i suoi componenti devono soddisfare le norme di origine previste. Bisogna anche presentare la documentazione di origine corretta.
Per gli scambi commerciali tra l’UE e il Regno Unito, ad esempio, le merci di origine UE che soddisfano i requisiti possono beneficiare di dazi doganali pari a zero. Comunque, l’aliquota zero non si applica automaticamente solo perché la fattura proviene da un’azienda dell’UE.
La casa deve soddisfare i requisiti di origine e l’importatore deve essere in possesso di prove adeguate. Anche se il dazio doganale è pari a zero, potrebbe comunque esserci l’IVA all’importazione da pagare.
Su quale importo viene calcolata l’IVA all’importazione?
L’IVA all’importazione non viene sempre calcolata solo sul prezzo franco fabbrica del Produttore.
A seconda delle norme del paese di destinazione, il valore imponibile all’importazione può includere:
- Il prezzo della casa
- Costi di trasporto
- Assicurazione
- Confezione
- Costi di carico e movimentazione
- Dazi doganali
- Alcune spese di sdoganamento
- Trasporto verso la prima destinazione all’interno del paese importatore
Per questo motivo, l’importo su cui viene calcolata l’IVA all’importazione può essere notevolmente superiore al prezzo base indicato nel preventivo del Produttore.
Esempio: se una casa prefabbricata costa 100.000 € e vengono addebitati altri 15.000 € per il Trasporto, l’assicurazione e i relativi costi di importazione, l’IVA all’importazione potrebbe essere calcolata su un importo più vicino a 115.000 € piuttosto che solo sul prezzo di fabbrica originale di 100.000 €.
Chi paga l’IVA all’importazione?
Chi deve pagare l’IVA all’importazione è di solito l’importatore ufficiale. Potrebbe essere:
- L’acquirente
- Il produttore
- Una filiale o un distributore locale
- Un imprenditore edile
- Un’azienda doganale o di logistica che opera in base a un accordo stipulato
Il contratto e le condizioni di consegna dovrebbero indicare chiaramente chi fungerà da importatore.
| Termini di consegna | Chi si occupa di solito dell’IVA all’importazione e delle formalità doganali? |
|---|---|
| DAP (Consegna sul posto) | Il produttore si occupa del trasporto; l’acquirente rimane responsabile dello sdoganamento, dell’IVA all’importazione e dei dazi doganali |
| DDP (Resa a dazio pagato) | In genere è il venditore ad assumersi la maggiore responsabilità, anche se la situazione può diventare complicata per i produttori che non sono registrati ai fini fiscali nel paese dell’acquirente |
Espressioni come “chiavi in mano”, “consegna inclusa” o “Trasporto incluso” non significano per forza che l’IVA, lo sdoganamento e i dazi all’importazione siano inclusi. Solo il contratto scritto e l’Incoterm applicabile possono stabilire chi è responsabile di ciascun costo.
Domande da fare prima di firmare il contratto
Prima di versare un acconto, chiedi al Produttore un riepilogo scritto chiaro che includa i seguenti punti:
- Il prezzo indicato è IVA inclusa o esclusa?
- È stata applicata l’IVA di quale paese?
- Quale aliquota IVA verrà applicata?
- Il contratto prevede solo la fornitura o anche la fornitura e l’installazione?
- Chi sarà l’importatore ufficiale?
- L’IVA all’importazione e i dazi doganali sono inclusi?
- Il progetto potrebbe beneficiare di una riduzione dell’IVA per l’edilizia residenziale locale?
- Quale classificazione doganale verrà utilizzata?
- Quale paese di origine verrà dichiarato?
- Il trasporto, il noleggio della gru, le fondazioni e il montaggio sono inclusi?
- Chi si occuperà di preparare e presentare la documentazione doganale?
- Il produttore potrebbe richiederti di registrarti ai fini IVA a livello locale?
Fai attenzione ai preventivi che si limitano a indicare “più IVA” senza specificare in quale paese si applica l’IVA, quale sia l’aliquota applicabile e chi sia tenuto a pagarla.
Cosa cambia quando l’acquirente è un’azienda?
Il trattamento potrebbe essere diverso se l’acquirente è un’azienda registrata ai fini IVA. Nel caso di una semplice vendita di beni tra aziende registrate ai fini IVA in due paesi dell’UE, il produttore spesso emette la fattura senza applicare l’IVA nazionale, a condizione che l’acquirente fornisca un numero di partita IVA valido e che siano soddisfatte le condizioni legali per una cessione intracomunitaria.
L’acquirente deve poi contabilizzare l’IVA sull’acquisto nel proprio paese e potrebbe riuscire a detrarla, a seconda di come verrà utilizzata la casa o l’edificio.
Potrebbero valere regole diverse se è il produttore a installare l’edificio, se la transazione viene considerata come relativa a un bene immobile o se la casa viene esportata dall’UE verso un paese extra-UE. Le aziende dovrebbero chiedere una consulenza specifica sull’IVA per ogni progetto, invece di considerare l’acquisto di prefabbricati come un normale acquisto transfrontaliero di materiali.
Allora, l’IVA di quale paese paghi?
Un acquirente privato che compra una casa prefabbricata da un produttore in un altro paese dell’UE di solito paga l’IVA secondo le regole del paese in cui la casa viene consegnata o installata, e non secondo quelle del paese del produttore.
Quando l’acquirente si trova fuori dall’UE, il produttore dell’UE di solito esporta la casa senza applicare l’IVA dell’UE. L’IVA all’importazione, la GST o un’imposta equivalente verrà quindi solitamente riscossa nel paese dell’acquirente, eventualmente insieme ai dazi doganali e alle spese di sdoganamento.
La cosa più sicura da fare è verificare il trattamento fiscale prima di confrontare le offerte. Un prezzo di fabbrica più basso può diventare decisamente meno allettante una volta aggiunti l’IVA a destinazione, il Trasporto, le pratiche doganali, l’installazione e le spese per l’adeguamento alle normative locali.
Dato che le transazioni relative ai prefabbricati possono includere beni, servizi di costruzione, Trasporto e installazione, è consigliabile che gli acquirenti facciano verificare le modalità previste per l’IVA e le dogane da un consulente fiscale locale o da uno specialista in materia doganale prima di effettuare un pagamento consistente.
Questo articolo offre informazioni generali e non va considerato come una consulenza fiscale, doganale o legale. Il regime IVA varia a seconda del Paese e della struttura del progetto.