10 minutes read
Å kjøpe et prefabrikert eller modulhus fra en utenlandsk produsent kan gi tilgang til et større utvalg av design, byggesystemer og prisklasser. Produsentens oppgitte pris er imidlertid ikke alltid det endelige beløpet du kommer til å betale.
En av de kostnadene som oftest misforstås, er merverdiavgiften (MVA). Kjøpere antar ofte at de enten må betale merverdiavgift i produsentens land eller at de slipper merverdiavgift fordi huset kjøpes i utlandet. I de fleste tilfeller er ingen av antakelsene riktige.
Det generelle prinsippet er at merverdiavgiften skal innkreves i det landet hvor varen forbrukes. For et prefabrikert hus vil dette normalt være det landet hvor huset leveres, monteres eller importeres.
Hvilken behandling som velges, avhenger først og fremst av:
- Uansett om kjøperen befinner seg innenfor eller utenfor EU
- Om produsenten kun leverer huset eller også monterer det
- Uansett om kjøperen er en privat forbruker eller en merverdiavgiftsregistrert virksomhet
Kjøp fra en EU-produsent for levering innenfor EU
Når både produsenten og kjøperen er bosatt i EU-land, er det normalt ikke nødvendig med noen tollprosedyre ved import. Varer kan bevege seg mellom EU-medlemslandene uten å bli formelt importert ved grensen.
Dette betyr imidlertid ikke at kjøpet er merverdiavgiftsfritt.
Ved salg til private kjøpere vil merverdiavgift vanligvis beregnes i henhold til reglene og satsen i det landet hvor boligen overleveres. Ifølge EU-regelverket tilordnes grenseoverskridende forbrukersalg av varer generelt til den medlemsstaten hvor Transporten avsluttes.
Eksempel: En kjøper i Frankrike kjøper et Modulhus fra en produsent i Latvia. Produsenten vil normalt ikke beregne lettisk merverdiavgift bare fordi fabrikken ligger i Latvia. I en typisk grenseoverskridende forbrukertransaksjon gjelder de franske merverdiavgiftsreglene, fordi det er i Frankrike huset leveres og brukes.
Produsenten kan innkreve fransk merverdiavgift gjennom et EU-merverdiavgiftsrapporteringssystem, eller det kan være nødvendig å registrere seg for merverdiavgift i Frankrike, avhengig av hvordan transaksjonen er strukturert. Den administrative metoden som produsenten benytter, endrer normalt ikke det merverdiavgiftsbeløpet som forbrukeren til slutt betaler.
Det finnes en EU-omfattende terskel på 10 000 euro, og under denne terskelen kan visse mindre bedrifter som driver grenseoverskridende forbrukersalg fortsette å kreve innenlandsk merverdiavgift. Et enkelt prefabrikert hus vil imidlertid vanligvis overskride denne grensen, noe som gjør dette unntaket stort sett irrelevant for de fleste kjøp av prefabrikkerte hus.
Hva skjer når produsenten monterer huset?
MVA-situasjonen blir mer konkret når produsenten leverer og installerer eller monterer huset.
I henhold til EUs merverdiavgiftsregler er leveringsstedet normalt det landet hvor installasjonen eller monteringen finner sted, når varer installeres eller monteres av leverandøren eller av noen som handler på leverandørens vegne.
Dersom en litauisk produsent leverer og monterer et Modulhus i Spania, vil transaksjonen derfor generelt bli ansett som gjennomført i Spania. Det er de spanske merverdiavgiftsreglene som gjelder, ikke de litauiske.
Dette skillet er viktig fordi en kontrakt om levering og installasjon kan behandles annerledes enn et kjøp som kun omfatter levering. Det kan også være nødvendig at produsenten registrerer seg for merverdiavgift i mottakerlandet eller utpeker en lokal skatterepresentant.
Før du signerer en kontrakt, bør du be produsenten om å bekrefte følgende skriftlig:
- Hvilket lands merverdiavgift vil bli beregnet
- Hvilken merverdiavgiftssats vil bli lagt til grunn?
- Om den oppgitte prisen inkluderer merverdiavgift
- Om installasjonen inngår i samme kontrakt
- Om det er vurdert å innføre en lokal merverdiavgiftsfritak for bygge- og anleggsvirksomhet
- Hvem har ansvaret for momsoppgaver og -innbetalinger?
Blir det alltid lagt til standard merverdiavgiftssats?
Ikke nødvendigvis.
Noen land anvender reduserte eller nullsatser for merverdiavgift på visse typer boligbygging. Andre skiller mellom helt nye boliger, byggematerialer, byggearbeid, tilbygg, ferieboliger og flyttbare konstruksjoner.
Et prefabrikert hus har ikke automatisk rett til en redusert merverdiavgiftssats for bygging bare fordi det skal brukes som bolig. Behandlingen kan avhenge av faktorer som:
- Om det juridisk sett kan betraktes som en fast bolig
- Om det er gitt byggetillatelse
- Uansett om leverandøren oppfører eller installerer bygningen
- Uansett om kontrakten gjelder kun levering eller totalentrepriseløsning
- Om huset står på faste fundamenteringer
- Uansett om prosjektet dreier seg om nybygg, utvidelse eller erstatningsbygg
- Om eiendommen skal brukes som hovedbolig, fritidsbolig eller utleiebolig
Storbritannia er et godt eksempel på dette. Visse arbeider i forbindelse med oppføring av en ny bolig som oppfyller vilkårene, kan være fritatt for merverdiavgift. En bygning trenger ikke nødvendigvis å bli oppført i sin helhet på byggeplassen for å være kvalifisert, og montering eller oppføring utført av produsenten kan være kvalifisert når dette inngår i oppføringen av en kvalifisert bygning.
Å kjøpe og importere et prefabrikert hus eller en modulær enhet som kun leveres som byggesett, betyr imidlertid ikke automatisk at importen er momsfri. Kjøpere bør derfor unngå å anta at momsreglene for et lokalt bygget hus automatisk gjelder for et importert hus eller et husbyggesett.
Å kjøpe fra en produsent i EU når du bor utenfor EU
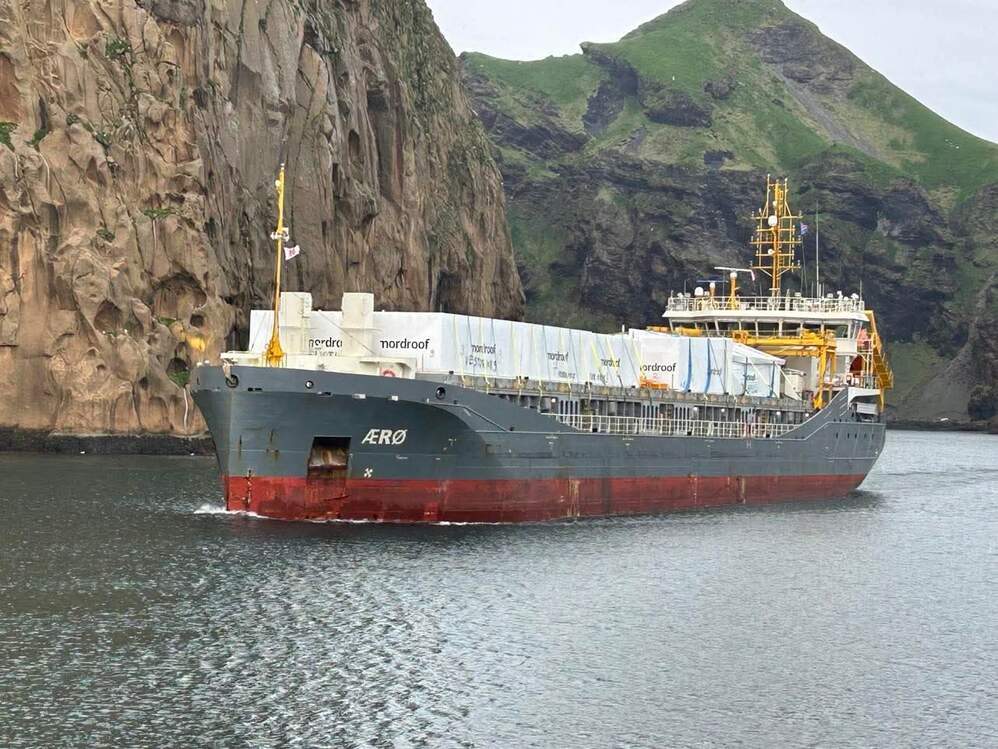
Når et prefabrikert hus eksporteres fra EU til et land utenfor EU, vil EU-produsenten normalt gjennomføre eksportsalget uten å belaste med innenlandsk merverdiavgift, forutsatt at den har de nødvendige dokumentene som bekrefter at varene har forlatt Den europeiske unionen.
I stedet for å betale merverdiavgift i produsentens land, vil avgiftene normalt forfalle i det landet hvor huset importeres.
Eksempel: En kjøper som importerer et hus fra Estland til Storbritannia, vil normalt ikke betale estisk merverdiavgift. Kjøperen, produsenten eller en annen part som er oppgitt som importør, skal normalt betale importmerverdiavgift i Storbritannia og fylle ut den nødvendige tolldeklarasjonen.
Det samme generelle prinsippet gjelder når et hus produsert i EU leveres til land som Norge, Sveits, Canada eller Australia. Produsentens EU-mva vil vanligvis bli fjernet, men mottakerlandet kan kreve:
- Importmerverdiavgift, GST eller annen forbruksavgift
- Toll
- Tollklareringsgebyrer
- Meglergebyrer
- Gebyrer for inspeksjon eller sertifisering
- Havne-, terminal- eller håndteringsgebyrer
Navnet, satsen og betalingsmåten for disse skattene vil avhenge av mottakerlandet.
Importmerverdiavgift og toll er forskjellige avgifter
Importmerverdiavgift bør ikke forveksles med toll.
Import-MVA er forbruksavgiften i mottakerlandet. Toll er en egen avgift som kan pålegges avhengig av produktklassifisering, opprinnelsesland og eventuelle gjeldende handelsavtaler.
At et hus fraktes fra et EU-land, betyr ikke nødvendigvis at det juridisk sett har sitt opphav i EU. For å kunne dra nytte av en fortrinnsrett eller tollfrihet i henhold til en handelsavtale, må huset eller dets komponenter oppfylle de relevante opprinnelsesreglene. Det må også fremlegges gyldig opprinnelsesbevis.
Når det gjelder handel mellom EU og Storbritannia, kan for eksempel varer med opprinnelse i EU som oppfyller kravene, nyte godt av null tollsatser. Nulltollen gjelder imidlertid ikke automatisk bare fordi fakturaen kommer fra et EU-selskap.
Huset må oppfylle opprinnelseskravene, og importøren må kunne fremlegge passende dokumentasjon. Selv når tollsatsen er null, kan det likevel påløpe importmerverdiavgift.
Hvilket beløp legges til grunn ved beregningen av importmerverdiavgiften?
Importmerverdiavgiften beregnes ikke alltid utelukkende på grunnlag av produsentens fabrikkpris.
Avhengig av reglene i mottakerlandet kan den skattepliktige importverdien omfatte:
- Prisen på huset
- Transportkostnader
- Forsikring
- Emballasje
- Laste- og håndteringskostnader
- Toll
- Visse tollklareringsutgifter
- Transport til det første bestemmelsesstedet i importlandet
Av denne grunn kan beløpet som importmerverdiavgiften beregnes ut fra, være betydelig høyere enn grunnprisen som er oppgitt i produsentens tilbud.
Eksempel: Hvis et prefabrikert hus koster 100 000 euro og det tilkommer 15 000 euro i transport-, forsikrings- og tilhørende importkostnader, kan importmerverdiavgiften beregnes på et beløp som ligger nærmere 115 000 euro, i stedet for kun på den opprinnelige fabrikkprisen på 100 000 euro.
Hvem betaler importmerverdiavgiften?
Den som er ansvarlig for importmerverdiavgiften, er normalt den registrerte importøren. Dette kan være:
- Kjøperen
- Produsenten
- Et lokalt datterselskap eller en lokal distributør
- En entreprenør
- Et toll- eller logistikkselskap som opererer i henhold til en avtalt ordning
Kontrakten og leveringsvilkårene bør tydelig angi hvem som skal fungere som importør.
| Leveringsbetingelser | Hvem tar vanligvis hånd om importmerverdiavgift og toll? |
|---|---|
| DAP (Levert på stedet) | Produsenten ordner transporten; kjøperen er fortsatt ansvarlig for importklarering, importmerverdiavgift og toll |
| DDP (Levert tollbetalt) | Selgeren påtar seg vanligvis et større ansvar, selv om dette kan være komplisert for produsenter som ikke er skatteregistrert i kjøperens land |
Begreper som «nøkkelferdig», «levert» eller «transport inkludert» betyr ikke nødvendigvis at merverdiavgift, tollklarering og importavgift er inkludert. Bare den skriftlige kontrakten og gjeldende Incoterm kan avgjøre hvem som er ansvarlig for de enkelte kostnadene.
Spørsmål du bør stille før du signerer kontrakten
Før du betaler et forskudd, bør du be produsenten om en tydelig skriftlig oversikt som omfatter følgende punkter:
- Er den oppgitte prisen inkludert eller ekskludert merverdiavgift?
- Hvilket lands merverdiavgift er lagt til?
- Hvilken merverdiavgiftssats vil bli lagt til?
- Gjelder kontrakten kun levering, eller både levering og installasjon?
- Hvem skal være den registrerte importøren?
- Er importmerverdiavgift og toll inkludert?
- Kan prosjektet komme i betraktning for en lokal merverdiavgiftsreduksjon for boligbygging?
- Hvilken tollklassifisering vil bli brukt?
- Hvilket opprinnelsesland skal oppgis?
- Er transport, kranutleie, fundamentering og montering inkludert?
- Hvem skal utarbeide og sende inn tolldokumentasjonen?
- Kan produsenten kreve at man registrerer seg for merverdiavgift lokalt?
Vær forsiktig med tilbud der det bare står «pluss mva.» uten at det fremgår hvilket lands mva. som gjelder, hvilken sats som gjelder og hvem som er ansvarlig for å betale den.
Hva endrer seg når kjøperen er en bedrift?
Behandlingen kan være annerledes når kjøperen er en merverdiavgiftsregistrert virksomhet. Ved et vanlig varesalg mellom merverdiavgiftsregistrerte virksomheter i to EU-land vil produsenten ofte fakturere uten sin egen nasjonale merverdiavgift, forutsatt at kjøperen oppgir et gyldig merverdiavgiftsnummer og at de juridiske vilkårene for en leveranse innenfor EU er oppfylt.
Kjøperen må deretter regnskapsføre inngående merverdiavgift i sitt eget land og kan eventuelt trekke den fra, avhengig av hvordan huset eller bygningen skal brukes.
Det kan gjelde andre regler når produsenten monterer bygningen, når transaksjonen behandles som knyttet til fast eiendom, eller når huset eksporteres fra EU til et land utenfor EU. Bedrifter bør innhente prosjektspesifikk rådgivning om merverdiavgift, i stedet for å behandle et kjøp av prefabrikkerte bygg som et vanlig grenseoverskridende innkjøp av materialer.
Så, hvilket lands merverdiavgift betaler du?
En privat kjøper som kjøper et prefabrikert hus fra en produsent i et annet EU-land, skal normalt betale merverdiavgift i henhold til reglene i det landet hvor huset leveres eller monteres, og ikke i produsentens hjemland.
Når kjøperen befinner seg utenfor EU, vil EU-produsenten normalt eksportere huset uten å beregne EU-mva. Importmerverdiavgift, GST eller en tilsvarende avgift vil da vanligvis bli innkrevd i kjøperens land, eventuelt sammen med toll og fortollingskostnader.
Den sikreste fremgangsmåten er å avklare skattebehandlingen før man sammenligner tilbudene. En lavere fabrikkpris kan bli betydelig mindre attraktiv når man tar med mva ved levering, transport, tollbehandling, installasjon og utgifter knyttet til overholdelse av lokale regelverk.
Siden transaksjoner knyttet til prefabrikkerte produkter kan omfatte både varer, byggetjenester, Transport og installasjon, bør kjøpere få den foreslåtte ordningen for merverdiavgift og toll vurdert av en lokal skatterådgiver eller tollspesialist før de foretar en større betaling.
Denne artikkelen inneholder generell informasjon og bør ikke betraktes som rådgivning innen skatt, toll eller jus. Momsbehandlingen varierer fra land til land og avhengig av prosjektstrukturen.